> For the complete documentation index, see [llms.txt](https://docs.camel.trading/llms.txt). Markdown versions of documentation pages are available by appending `.md` to page URLs; this page is available as [Markdown](https://docs.camel.trading/jiao-yi-mi-jue/jia-mi-huo-bi-qi-quan-xue-xi-shou-ce.md).
# 加密货币期权学习手册
{% hint style="success" %}
🐫[小骆驼](https://t.me/Camel_Trading_CS)认为:**投资是认知的变现,学习是认知的升级****。**
牛市一起赚钱,熊市抱团取暖!坚持长期主义,专注优质信息、深度投研与交易体系建设。
📚 分享知识、汇聚资源、交流观点、研究机会,以学习提升认知📈,🧠以研究拓宽视野,🤝与志同道合的伙伴携手成长。🌱
🚀 **加入核心会员圈,获取更多优质信息、系统知识与深度投研资源,让认知持续升级!**
💎 付费不是购买收益承诺,而是投资自己的认知与成长。
**🧭 导航:**[✈️ Telegram群组](https://t.me/Camel_Trading_Telegram) | [𝕏 推特](https://x.com/Camel_Trading_X) | [🚫 核心会员群 ](https://t.me/Camel_Trading_CS)| [📒 公益学习知识库](/welcome.md)
{% endhint %}
**加密货币期权**
加密货币期权与传统期权的不同之处在于,前者属于衍生工具,可根据标的加密资产的价格波动进行交易,而无需实际拥有资产本身。 交易加密货币期权时,您将赚取或损失开平仓之间价差,而这取决于加密货币期权合约激活时所处水平
## 基础版
**我们为什么使用期权**
在开始之前,让我们先来看看投资者是如何通过期权实现不同投资目标的。鉴于期权的多功能性,投资者可以投注于市场或标的资产的任何变动情况。如果预测正确,我们将可以通过期权在标的资产的上涨、下跌或是横盘时获利。除多功能性外,杠杆性是期权另一个显著的特征--投资者可以用相对较小的现金流来操控大额资产,因此标的资产的小浮动可以引起期权价值的大幅变化。这就是为什么期权有时是投机者的最佳选择。期权另一个功能是对冲,即把它当作一种保单。人们对未来的预测不可能总是正确的,因此期权可以作为一种成本低廉的方式来保护投资者的资产免受经济衰退的影响。SignalPlus,作为一家领先的加密货币期权交易平台,我们的目标是"数字资产期权民主化”,我们希望每个人都能理解并将期权当作投资工具。本章我们将从期权的基础知识开始,让您充分了解期权的魅力。在接下来的章节,我们将更深入地探索期权,如期权定价,Greeks指标的定义和操作策略。
**什么是期权**
期权是金融杠杆工具,即金融衍生品。它的价值取决于股票、加密货币、利率或商品等 标的资产(UnderlyingAsset)的价值。简单来说,期权赋予期权持有者在特定日期或在此之前,以行权价买卖标的资产的 权利 (但不是义务)。投资者可以把期权想象成保险来免受未来事件的不良后果影响。
**期权类型**
首先,让我们来看看一些期权的定义。如果您对其中某些概念还不熟悉,请不要担心,我们会有详细的示例展示, 让您对此有更清晰的了解。
**看涨期权**
持有看涨期权允许您在一定时间内以指定价格 购买 标的资产。您为持有期权合约而支付的成本称为 权利金(Premium)。指定价格也可称为 行权价(Strike Price)。行使期权的结束日期称为 到期日(ExpirationDate)。
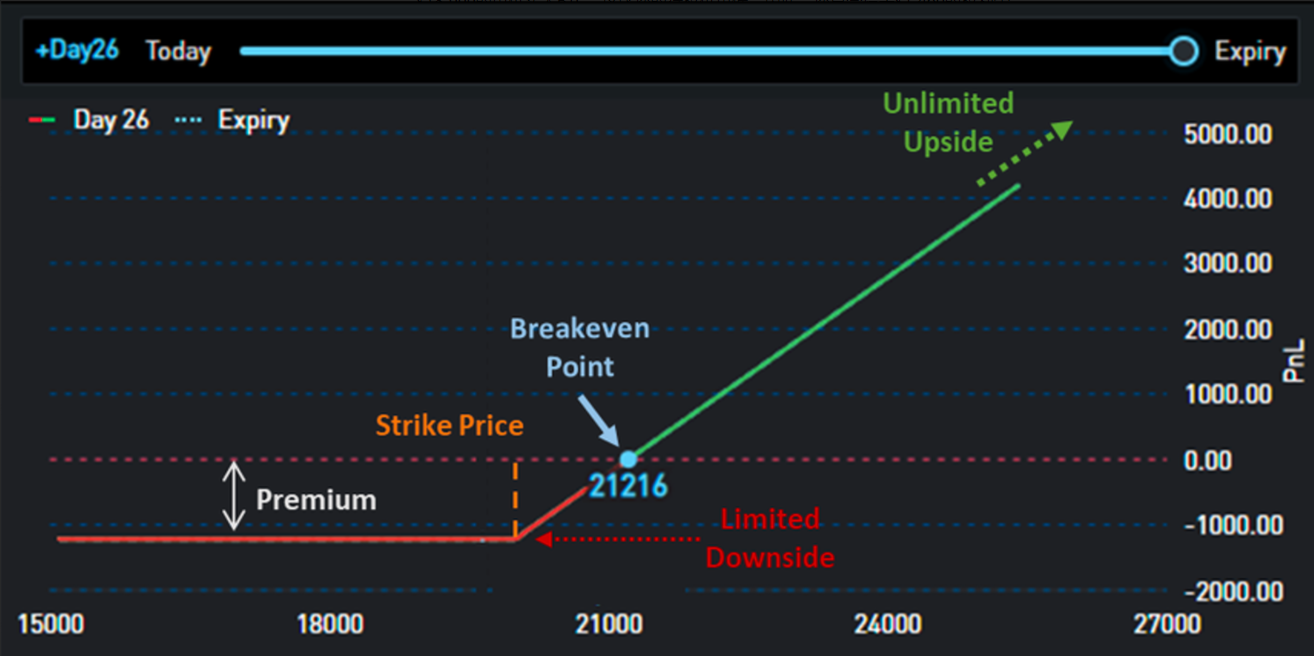
 请注意,对于单一标的资产,您可以在多个行权价和到期日之间进行选择,它们分别具有不同的目的和价值。记忆方法:看涨期权的买方在其他条件不变的情况下,标的价格越涨,回报越高。如果您卖出看涨期权且期权买家决定行使权利,您有义务在期权规定的有效期内以期权合约事先规定的价格卖出标的资产。值得注意的是,理论上标的资产的价格可以无限高,在这种情况下,您必须以极高的价格买入该资产,并以相对低得多的价格出售给期权买方,从而导致难以估计的损失。因此,对于期权卖家来说,需要保持抵押品/保证金以弥补可能造成的极端损失。 让我们用一个简单的例子来展示购买看涨期权的场景。
**看涨期权示例**
9月1日,BTC为$19,900(标的价格),您 购买 了看涨期权,行权价 为$20,000,到期日 为9月30日,权利金 为$1,460。
**情景1** 9月30日到期时,BTC跌至$18,000。作为一名理性的投资者,您会选择不行使权利,因为您可以以$18,000的市价买入BTC,这比您的行权价更低。因此,您只会损失$1,460的权利金。
**情景2** 9月30日到期时,BTC上涨至$21,000。由于您持有看张期权,您可以以$20,000的价格买入BTC,从而获利$1,000(标的价格$21,000-行权价$20,000)。但考虑到您购买期权支付的权利金,最后您将承受$460的净亏损。
**情景3** 9月30日到期时,BTC飙升至$55,000。由于您持有看涨期权,您可以以$20,000的价格买入BTC,从而获利$35,000(当前价格$55,000-行权价$20,000)。即使考虑到您所支付的权利金,您仍然可以获得$33,540的净利润,成本仅为$1,460! 总的来说,通过买入看涨期权,您可以在不实际拥有标的资产的情况下参与无限的上涨可能,因为无论价格上涨多高,您都可以以期权合约事先规定的价格买入标的资产,唯一的成本是您为持有该合约而支付的权利金
**做多看涨期权**
 **看跌期权**
与看涨期权相反,看跌期权允许期权持有者在特定时间内以指定价格 出售 标的资产,其他与看涨期权相似。记忆方法:看跌期权的买方在其他条件不变的情况下,标的价格越跌,回报越高,
 如果您卖出了一个看跌期权,且看跌期权买方决定行使他的权利,您有义务在期权规定的有效期内以期权合约事先规定的价格买入该标的资产。请注意,与卖出看涨期权类似,您的损失可能难以估量,因为您需要以相对较高的价格买入标的资产,即使资产价值可能低至0。让我们用一个简单的例子来展示出售看跌期权的场景。
**看跌期权示例**
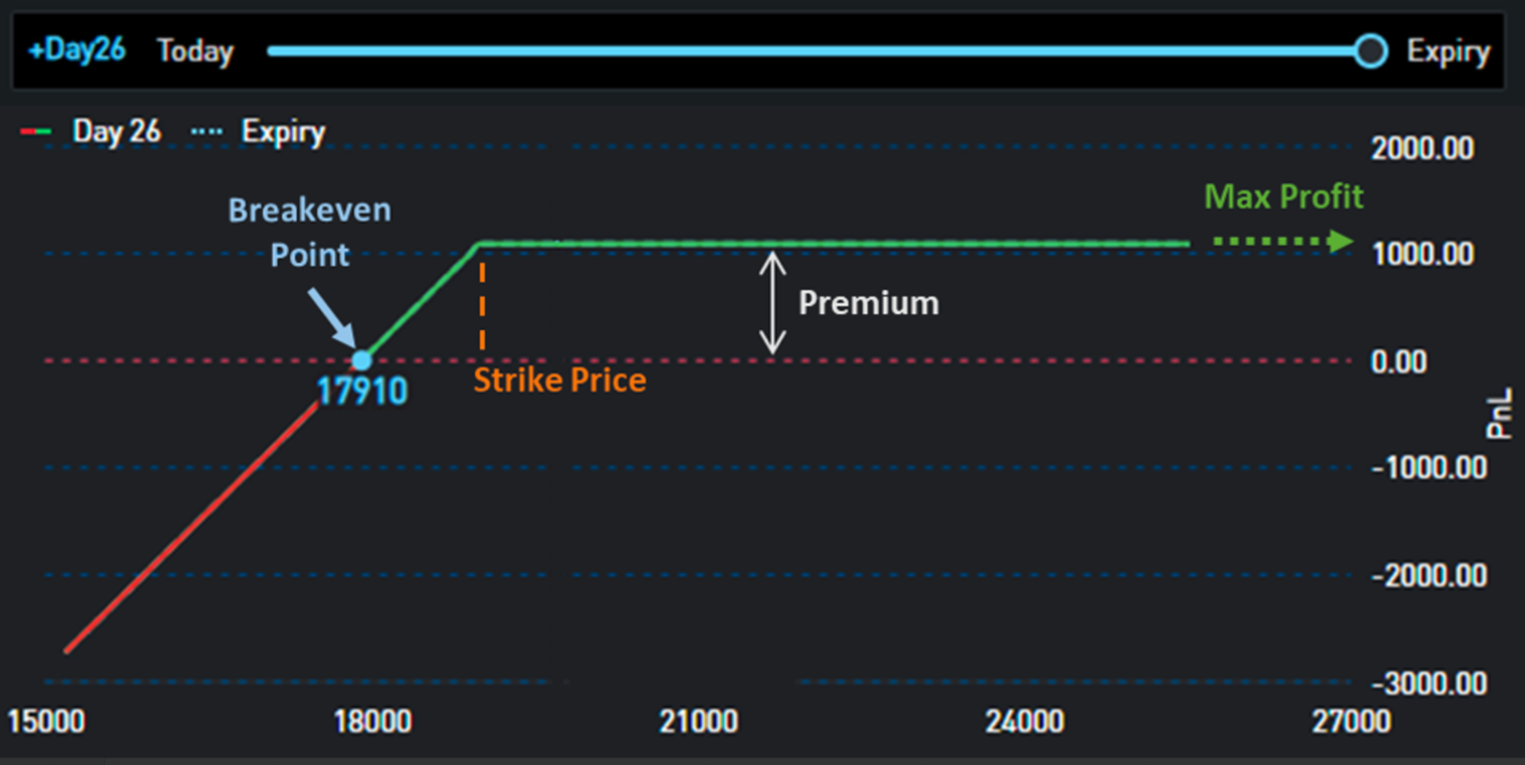
9月1日,BTC为$19,900(标的价格),您卖出 了一个看跌期权,行权价 为$20,000,到期日 为9月30日,权利金 为$1,600。由于您没有标的资产的任何多头或空头头寸,因此这也被称为卖出 裸看跌期权。
**情景1** 9月30日到期时,BTC价格下跌至$15,000。即使现在价格较低,您也被迫以$20,000的价格从期权买方处购买BTC。相当于损失$5,000,扣除您所赚取的权利金,最终您将承受$3,400净损失。
**情景2** 9月30日到期时,BTC价格上涨至$25,000。显然,期权买方不会行使期权,而会以更高的市场价格出售其持有的资产。合约期满时,您将获得$1,600的权利金。
对投资者来说,一般有以下两种出售裸看跌期权动机
**1.**与期权买方博弈,如果未来标的价格高于行权价,您就可以在期权变得(几乎)毫无价值后获得权利金收入;2.由于您对标的资产有一个理想的切入点,因此您可以以目标行使价卖出看跌期权。如果期权被触发,您就可以以您的理想价格拥有该资产,并赚取权利金获得额外收益。
**做空看跌期权**
 **奇异期权**
看涨和看跌期权通常被称为 香草期权 (Vanilla Options),因为它们简单明了,每个人都喜欢,就像香草冰淇淋-样!与传统期权的支付结构、到期日期和行权价不同,对投资者而言,奇异期权(Exotic Option)往往更具灵活性,但其成本高昂,通常只能在场外交易市场(OTC)购买,例如二元期权、壁垒期权、亚式期权、一篮子期权、百慕大期权等等
**其他概念**
**美式期权 vs. 欧式期权**
**美式期权(American-Style)**在合约到期日及到期日之前的每个交易日都可行权,而**欧式期权(European-Style)**仅在合约到期日可以行权。目前,加密货币交易所的大多数期权都是欧式期权。
**货币性**
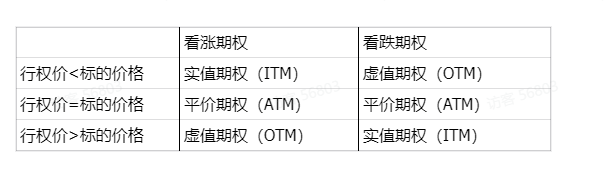
货币性用于衡量期权行权价与其标的资产价格的关系。简单来说,货币性可以告诉期权持有者立即行权是否会带来收益。如果期权是**实值期权(In The Money)**,您在行使期权时可获得收益;如果是**平价期权(At The Money)**您在行使期权时可实现收支平衡;如果是**虚值期权(0ut 0fThe Money)**,您在行使期权时将承担损失。请注意,获得收益并不意味着该交易的净利润为正值,因为我们还需考虑预先支付的权利金成本。
 **做多/做空**
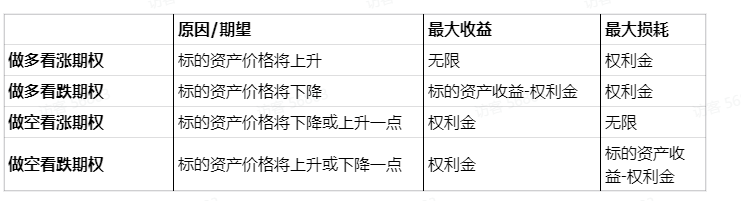
与代表长短不同,英文里的 **long** 和 **short** 含义是做多和做空,**做多(Long)**意味着持有(购买)期权头寸,**做空(Short)**意味着出售期权头寸。
**内在价值 ·**
期权的内在价值是指当一个期权被立即履约时持有者可获得的收益。显然,只有实值期权才具有内在价值。期权总价值=**内在价值(Intrinsic Value)时间价值(Time Value)**
**时间价值**
这是期权价值的一部分,主要衡量期权在到期日之前的风险。如果把期权考虑成保险的话,**时间价值(TimeValue)**就是您在特定时期内为不确定性而付出的成本,比如涵盖2年医疗费用的健康保单费用高于仅涵盖1年的类似保单。如果一个期权没有内在价值(即虚值期权),那么它的全部价值都将基于时间价值。显然,临近到期日期权的时间价值将变为零。
**期权结算**
期权买方有权利,但没有义务必须去购买或出售标的资产。但当期权买方行使权利时,期权卖方必须按照期权合约的规定进行交付,这称为**期权转让(Option Assiqnment)**,多数情况下,加密货币交易会以 **现金结算(CashSettlement)**而不是实物交割方式产生,意味着在期权到期时,期权卖方将向期权持有者结算利润,而不是交割标的资产,
**期权与套期保值**
期权与套期保值 如果担心资产组合遭受市场价格突然下跌的影响,那么您可以选择套期保值来规避风险。如果操作得当,该策略可以在不显著降低潜在回报率的前提下,减少资产组合的不确定性并控制其损失范围。期权可以有效地用作套期保值。如果标的资产开始走低,看跌期权将赋予您以特定价格出售该标的资产的权利。详情请查看下面示例。
**保护性看跌期权**
假设您在很久之前就拥有1 BTC,9月1日,BTC跌至$19,900,您担心价格可能会进一步暴跌,所以您购买了一个看跌期权,**行权价** 为$18,000,**到期日** 为9月30日,**权利金**为800美元。由于您持有的头寸受到看跌期权的保护,因此这种策略被称为买入 **保护性看跌期权(Protective Put)。**
**情景1** 9月30日到期时,由于经济低迷,BTC暴跌至$10,000。幸运的是,您可以行使看跌期权并以$18,000的价格出售BTC。在这种情况下,如果您拥有看跌期权,那么BTC价格的下跌仅导致您损失$2,700(包括您支付的权利金);如果没有看跌期权,您将损失$9,900。
**情况2** 9月30日到期时,BTC反弹至$25,000。由于您拥有1 BTC,因此在此期间您将获得$5,100的收益。即使在支付权利金后,您仍有$4,300的净收益。 简而言之,当您拥有标的资产后购买看跌期权,看跌期权就像是保险,权利金为保费,保护您免受市场下行的风险。与此同时,如果市场向好,您仍然可以享受上行收益。
**期权汇总表**
 读懂期权报价
在了解完期权的基础知识后,接下来我们将使用 **SignalPlus Toolkit** 来读懂期权的报价。如图所示,这些报价中包含了部分的期权基础知识以及一些更深入的信息,后者我们将在接下来的章节中进行介绍。
A)Bybit 是此项交易连接的交易所 -- SignalPlus 允许您连接到不同的交易所进行交易。BTC是以USDC衡量的标的资产:30SEP22是指到期日为2022年9月30日;20000 USDC是行权价:P是指看跌期权,C是指看涨期权
B)表示在特定时间BTC的标的价格为19,996.88 USDC
C)是您在该项期权交易所设定的价格
D)是您期望该项交易执行的期权数量。
E)是市场上现有订单的订单簿。红色是 **卖出价(Ask),**即卖家愿意出售的价格和数量。绿色是 买入价(Bid),即买家愿意支付的价格和数量。**最高买入价** 和 **最低卖出价** 之间的差距通常被称为 **买卖差价(Bid-AskSpread)。**通常较小的买卖差价是 **流动性** 良好的迹象,因为买卖双方更愿意达成交易,当买入价=卖出价时,订单将被执行
,F)选择多头/空头头寸。
G)期权合约的标价,这是由内部风险管理系统计算得出的当前期权的公允价值。通常情况下,这接近最佳买入价和最佳卖出价的中点。但是,出于风险管理的目的,也会存在一定的价格带宽。
**读懂期权链**
期权链是显示特定标的资产期权报价的表格。期权链矩阵实时更新,显示每个期权的相关信息,通常按行权价进行分类,并按到期日进行分割。期权链在行权价上也是对称的,左边是看涨期权,右边是看跌期权。下面是 **SignalPlus** 上BTC期权链的示例。
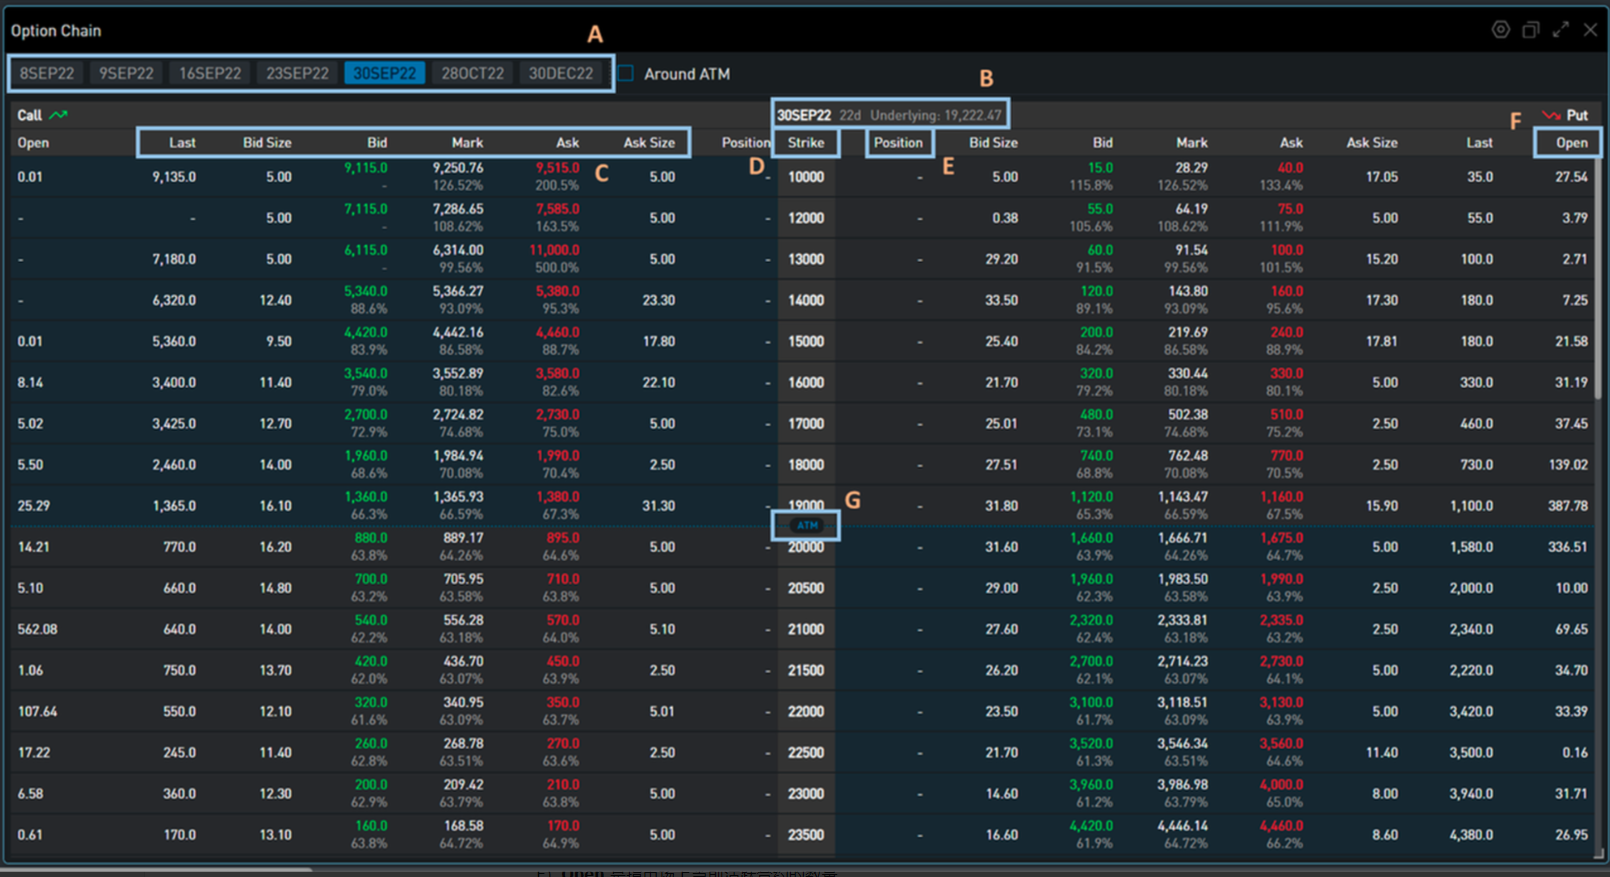 A)是期权到期日,交易者可以根据喜好选择不同的到期时间。
B)显示离2022年9月30日的到期日还有22天,标的资产(示例为BTC)的当前价格为19,222.47美元
C)显示期权合约的买卖信息**。最后一列**是最新成交的期权合约价格。出价大小是最高出价的买家愿意购买的股数大小,出价是买家愿意支付的最高价格。要价大小(Ask Size)是最低报价的卖家愿意出售的股数大小,要价(Ask)是卖家愿意售出的最低价格。标记是基于内部风险模型得出的当前期权的价值,通常接近于出价和报价的中点。
D)是期权合约的行权价。
E)**Position** 是指您在特定行权价的合约中的持股数量。
F)**Open** 是指市场上当前活跃合约的数量。
G)显示依据 **ATM** 将期权链划分为4个象限。左上角和右下角象限是 ITM,剩余两个象限是 **OTM**
## **进阶版**
回顾上章,我们介绍了期权的基本概念以及一些操作策略。在本章中,您将了解更多有关期权定价,Greeks指标和 SiqnalPlus Toolkit 中期权链的详细信息
**期权vs.永续期货**
在加密货币领域,另一种流行的衍生品是 **永续期货(Perpectual Futures)**。期货合约是一种具有约束力的协议交易双方需要在未来的某个时间以特定价格交易特定资产,如比特币或以太币。永续期货,顾名思义,没有到期日,交易所使用特殊机制缩小了期货和现货价格之间的价差(这里我们将在稍后进行讨论,如资金费率)。由于永续合约没有时间限制,因此它很受欢迎,使得交易者有机会在不受市场条件限制的情况下进行多头或空头交易。此外,它还可以实现高杠杆---些交易所允许用户借钱并在交易中使用高达100倍的杠杆。另一方面,期权还提供了永续期货无法提供的一些额外好处。永续期货的高杠杆性有时候是一把双刃剑--如果市场违背您最初的预期,即使规模很小,头寸也可能会被强行平仓,您可能会因此失去全部资金。即使最终市场与您最初的预期相一致,您也无法再因此而受益,因为您已经被平仓了。相反,如果持有期权,您不仅可以实现高度杠杆,只要支付了权利金且合同没有到期,您还不会被平仓。您仍有在资产到期前实现盈利的机会!但请注意,如果您出售期权,您仍将面临清算风险,但期权确实为您的投资需求提供了更大的灵活性。 此外,使用期权可以帮助您规避一定的风险,并在多种情形下获利,无论市场走势是上涨,下跌,还是横向波动,而使用期货,您就只能押注市场的走势,不能像期权那般可以从波动性或时间推移中获利。总之,对熟练的交易者而言,期权是一种更强大、更有效的工具。我们将在下面部分向您展示如何使用期权实现这些目标,
**期权是如何定价的**
在上一章我们简要提到了期权的价值:期权价值=内在价值+时间价值这一部分,我们将更深入地了解市场是如何 为标的资产的期权进行走价以及介绍影响期权价格的因素。
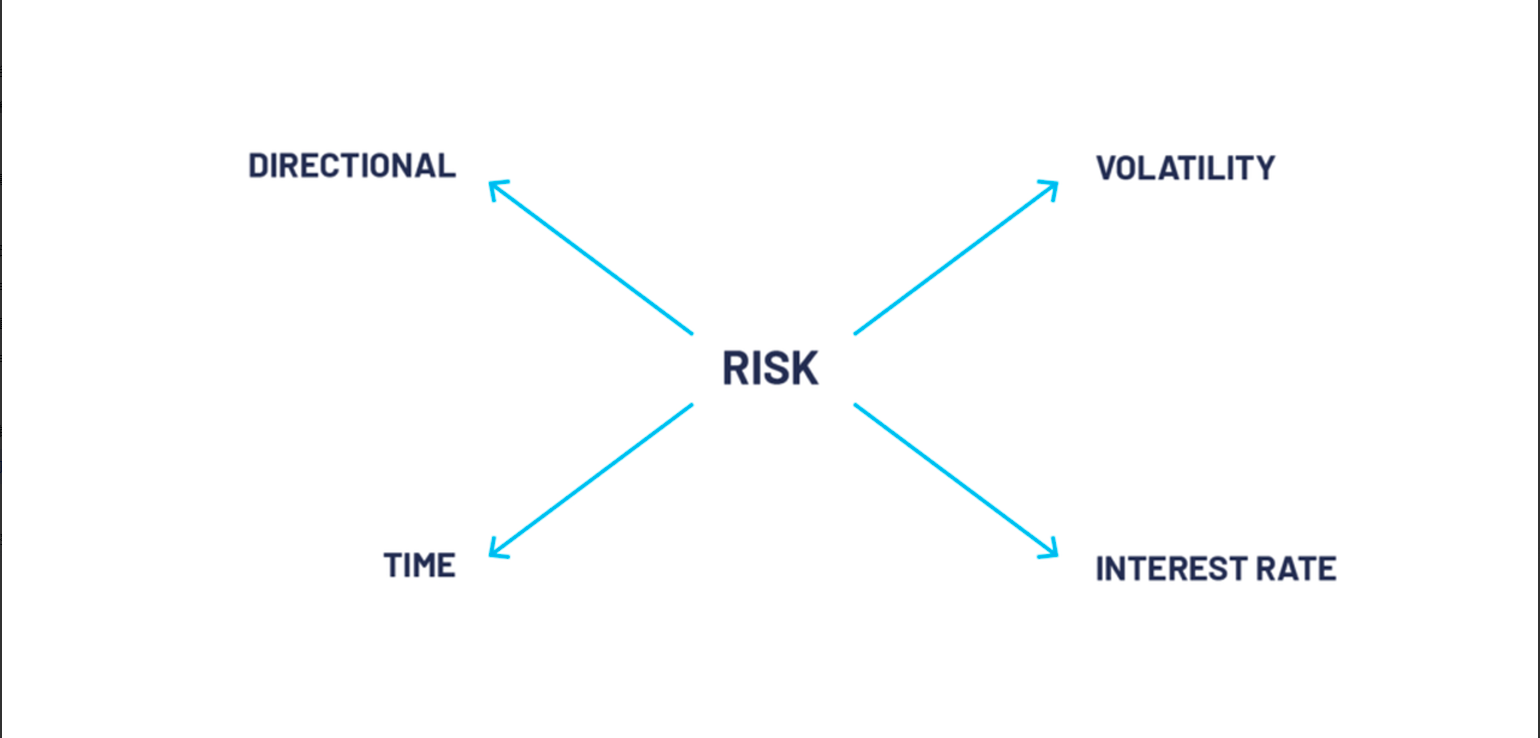
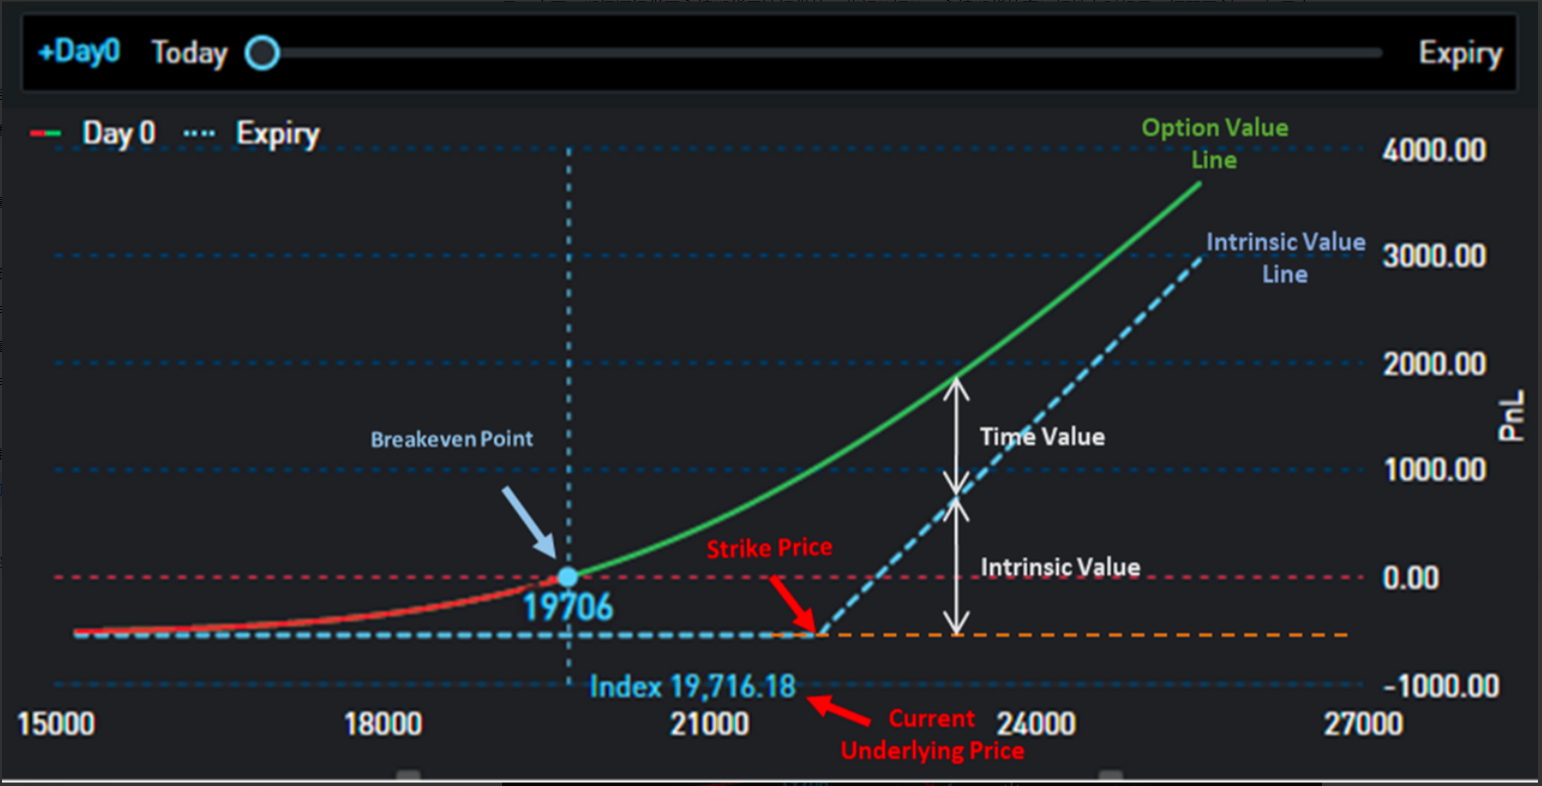 内在价值(Intrinsic Value)衡量期权实值的程度。对于平价期权或虚值期权,其内在价值为零。时间价值(Time Value)比内在价值更难理解,它是标的资产价格从现在到到期日可能波动的价值。其风险敞口主要受以下因素影响,每个因素的变动都会影响期权的时(直,从而影响期权价格。
 **价格方向**
看涨期权和看跌期权的价值直接受到受标的资产价格变化的影响。当标的资产价格更接近(或更远离)执行价格时,变成实值期权以及具有正向内在价值的可能性更高(或更低),因此期权价格更高(或更低)。一般来说,其他条件不变,标的资产价格上升,看涨期权的价值将随之增加,看跌期权的价值将随之减少;同样,标的资产价格下降,看跌期权的价值将随之增加,看涨期权的价值将随之减少
**到期时间**
时间对期权的影响很容易被理解,期权到期时间越长,期权持有者就有越多的机会达到其预期结果或获得越长时间的保护。因此,通常期权合约离到期时间越远,它能给期权持有者所带来的价值就越大。但同时,时间还可能是期权买方的敌人,如果标的资产价格随时间的推移并没有发生重大变化,期权的价值就会下降,而且期权价值越接近到期日下降得越快。在到期日,期权的时间价值将变为零,只剩下内在价值。
**波动率**
期权价格的波动率可能是初学者最难理解的概念,它被定义为资产回报在某一时刻的不确定性,且不能被精确估计。在实践中,它依赖于一个名为 实际波动率(Realized Volatility,RV)的指标,表示交易者在所给定时间段内标的资产过去的实际价格变动,通常以天作为衡量尺度。期权定价模型要求交易者在期权有效期内输入未来波动率。但由于期权交易者们并不能真正地预测出未来波动率,因此他们必须根据历史数据和其他输入的指标来进行推测。这些输入的指标构成了期权交易者所使用的关键指标 隐含波动率(Implied Volatility,IV)的核心,该指标能帮助交易者们推测出他们所认为的未来波动率价值。显然,I(预期的未来的不确定性)越高,期权的成本就越高,就像对于吸烟和酗酒这类风险较高的人来说,即使这些人目前没有健康问题,但他们健康保险的保费总是更高的。顺带一提,期权交易者还可以使用IV来衡量当前期权的价值是便宜还是昂贵。通常使用IV比价格更有效,因为它排除了执行价格、到期日和其他指标的变动,允许交易者直接比较不同合约之间的价值。您可能经常会听到期权交易者有权利金水平高低的说法,其实他们真正的含义就是当前IV是高还是低。
**利率**
与其他大多数金融资产一样,期权价格会受到现行利率的影响。通常,无风险利率,如短期 美国国库券(T-Bi)利率会被视为基准,因为T-Bis非常安全,其利率也非常容易被观察。随着利率的变化,看涨期权和看跌期权的权利金将受到不同影响:由于利率上升可被视为当前相关资产标的价格的下降,因此看涨期权可从利率上升中受益,而看跌期权则会失去价值。而当利率下降时,情况正好相反。值得注意的是,在加密货币领域,利率的风险状况与传统金融资产略有不同。利率是由每次到期时的期货价格和永续价格决定的。考虑到当前的现货水平,期货价格可被视为投资者在每次到期时所期望的标的价格。期货和标的价格(也称为 期货溢价(Futures Premium))之间的差异越高,利率就越高。在 SignalPlus Toolkit 中,我们提供了 远期合约曲线(Foward Curve)工具来显示不同到期期限的利率,您可以在此轻松找到所有信息,包括期货价格、指数价格、永续价格和利率。
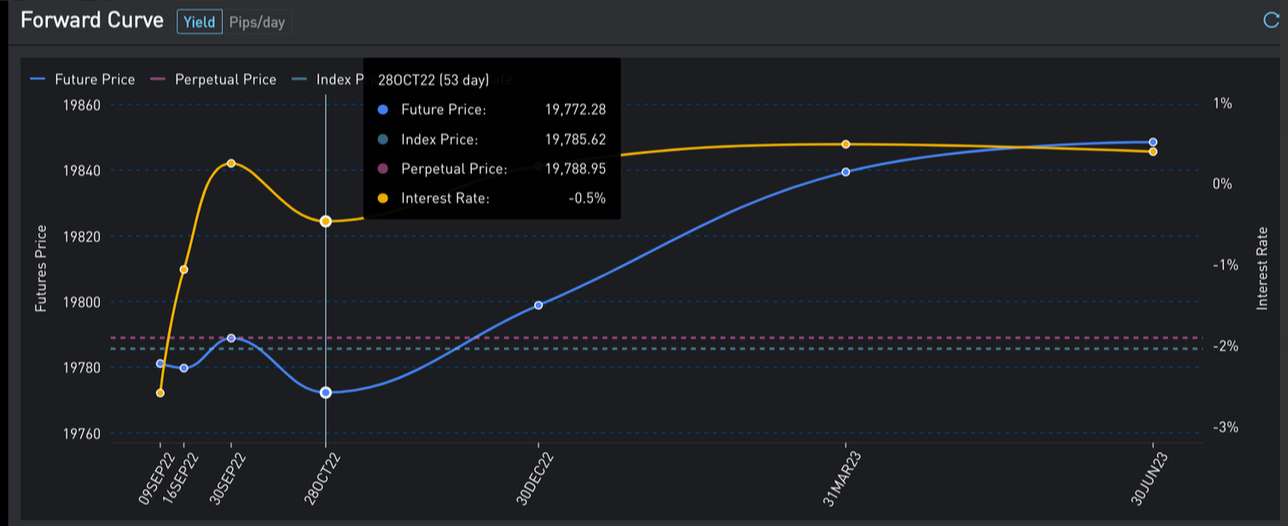 另一个有趣的事情是,标的价格不是由加密指数指代的。相反,它是被一种称为 永续 的特殊期货所指代,这种期货永远不会到期!它以一种特殊的方式运行,通过 资金费率(Funding Rate)尽可能保持在加密指数附近当指数价格和永续价格之间存在差距时,交易所会调整资金费率,以减少(甚至消除)套利机会,从而消除差距。具体来说,假设永续价格高于现货价格,目前的资金费率为0.01%,这意味着持有多头头寸的交易者需要在每个资金费率的期限内(通常每8小时)向持有空头头寸的交易者支付0.01%的头寸。在这种机制下,由于交易者被激励关闭多头头寸或开设空头头寸,因此永续价格将下降到现货价格。相反,当资金费率为负时,空头头寸持有者将支付给多头头寸持有者。
**Greeks 基础指标**
学习了所有概念之后,现在我们对每个因素是如何影响期权价格有了很好的理解。但是,随着这些变量的改变,期权的价格又是如何发生变化的呢?如果波动率上升2%,看涨期权又将上升多少?如果标的资产上涨$10,期权价值又将下降多少?为了解答这一系列问题,我们引进了Greeks指标,它能够衝量期权价格对输入参数变化的敏感度,下面我们将详细介绍一些常见和有用的Greeks指标
**Delta**
由于Delta可以衡量期权价格对标的资产价格变化的敏感性,因此它是期权最重要的度量标准之一。它显示 **当其他因素保持不变时**,期权价格随标的资产的变化程度。从数学上讲,它是期权价值对标的资产价格的一阶导数。例如,当一个看涨期权的delta值为0.85,代币上涨$1,理论上,看涨期权的价格将上涨约$0.85。delta的范围在-1到1之间,看涨期权的delta值为正(介于0和1之间),而看跌期权的delta值为负(介于-1和0之间)。
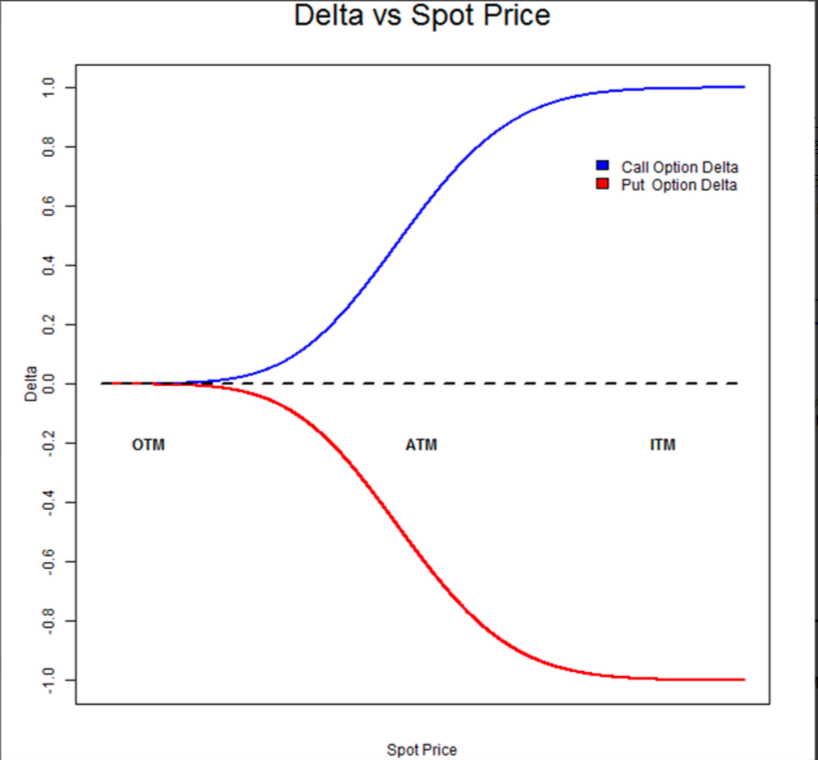 此外,delta的绝对值还可用于粗略地估计在到期时期权变成实值的概率。请注意,这不是完美的数学表达,它只是期权领域中被经常使用的衡量概率的同义词。通常,平价期权delta的绝对值为 0.5(0.5 delta的看张期权与-0.5de/ta的看跌期权),这表明该期权在到期时有50/50的机会变成实值或虚值。当期权合约越来越靠近ITM时,期权在到期时变成实值的概率就会增加,所以delta的绝对值接近1。相反,当期权合约越来越靠近OTM时,期权在到期时变成实值的概率就会降低,所以delta接近于0。换句话说,当期权是深度实值期权时,它将开始像标的资产一样进行交易,伴随标的价格以接近1:1的比例变动而变动。与此同时,以绝对美元计算,深度虚值期权不会有太大的变化。 此外,我们不仅可以在单个头寸上应用delta,还可以在具有相同标的资产的复杂投资组合中应用delta--只需简单地将每个单独头寸的delta进行求和。由于买入一份资产的delta始终为1,因此资产的价格总是以1:1的比例随着标的资产价格的变动而变动。据此,交易者可以使用期权及其相应的标的资产,创建一个 **Delta中性(DeltaNeutral**)的投资组合(意味着投资组合的总delta为0),使得正负deltas相互抵消。在这种情况下,投资组合的价值对标的资产价格的变化相对不敏感,能更依赖于其他因素的变化(例如到期时间和IV)。在 **SignalPlus Toolkit** 中,我们提供了自动Delta中性策略。通过勾选 Delta Exchange(De/ta中性的另一种表汰),整个选定的投资组合的Delta将自动变为零,下图从左到右展示了如何通过勾选Delta Exchange更改投资组 合收益。

**Gamma**
Delta告诉我们期权价格对标的资产价格变化的敏感度。然而,随着标的资产价格进一步偏离初始点,Delta也在发生变化,这是由于标的价格的任何变动都会影响期权最终成为实值的概率,从而改变Delta。
更不幸的是,这种变化并不是线性的。为了在更大的标的价格范围内,更好地估计期权的价格变动,我们引入**Gamma**来衡量Delta对标的资产价格变化的变化率。由于Gamma衡量的是一阶Greeks指标(如Delta、Theta和Vega)的敏感性,因此它属于**二阶Greeks** 其中之一。从数学上讲,它是期权价格相对于标的价格的二阶偏导数。
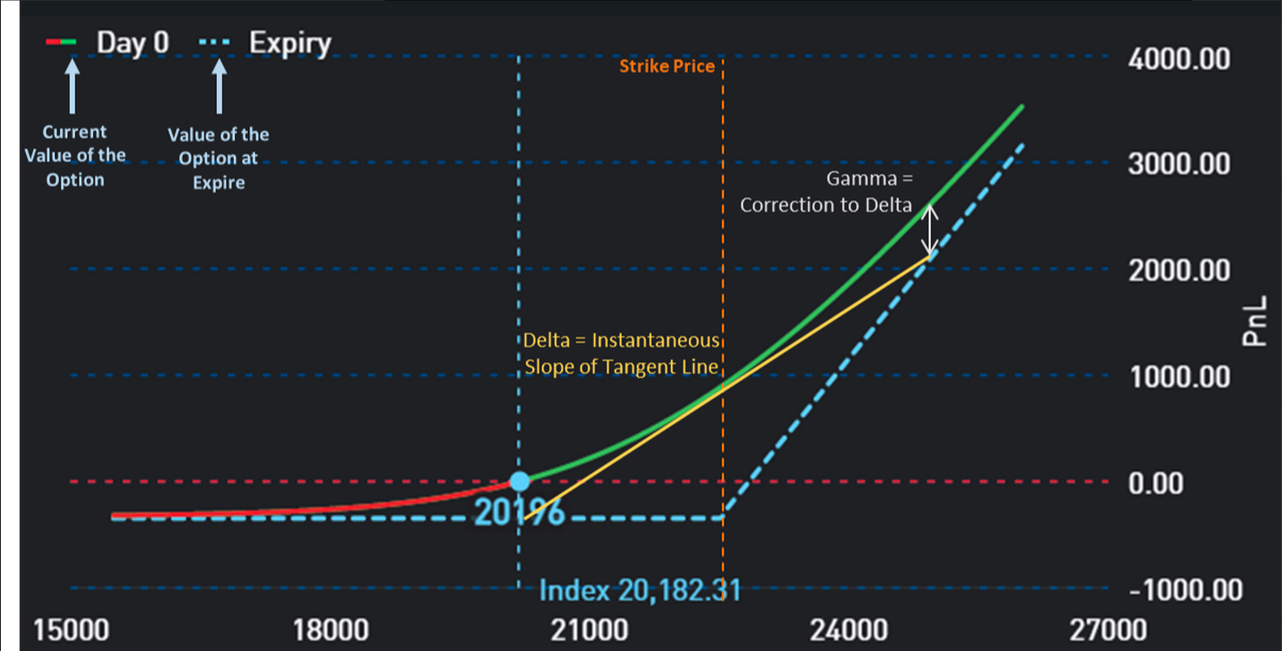 
正Gamma意味着随着标的价格的上升,期权价格对标的资产价格的变化变得更加敏感。负Gamma则意味着标的价格的上升将导致期权价格对其敏感性降低。Gamma在平价期权时数值最大,越靠近实值期权或虚值期权其数值越小。
当交易者试图为投资组合建立Delta对冲策略时,交易者也可以将投资组合中的Gamma变为中性,这将更能确保在更广泛的标的价格波动中对冲策略的有效性。
**Theta**
**Theta**代表期权价值对时间流逝的敏感度,该数值显示期权的权利金随时间推移而减少的美元金额。由于时间只会担心流逝,因此多头头寸的Theta总为负数。显然,Theta对卖家有利,对买家不利,因为随着时间的推移,期权的价值在不断减少,直到到期。
一般来说,期权的到期日越远,时间流逝对期权的影响就越小。另一种说法是,时间的流逝在临近到期日时会加速。因此,通过Theta,交易者可以根据个人的投资策略来选择合适的期权期限。
**Vega**
**Vega**衡量期权对隐含波动率变化的敏感度。由于IV是依据当前市场条件下的期权价格所得出,因此IV的变化也反映了市场预期的变化。
正如我们之前讨论的那样,对于多头头寸,无论是看涨期权还是看跌期权,合约的价值都会随着IV的增加而增加,因为期权有更多的可能性变成实值,买家也因此可以获得更多的利润,而卖家则是希望通过未来风险的增加而获得更多的补偿
从历史数据看,IV往往会回归到RV,短期IV的偏离可能会在不久的将来被修正。因此交易者可以在管理其他风险的
同时,通过构建高vega(通常接近平价期权)的投资组合来实现最有效的下注。
**Rho**
**Rho**是理论上期权价值随利率变化而变化的程度。请注意,尽管rho是期权定价的主要指标之一,但通常它对期权定价的影响很小。
**Greeks高阶指标**
在上一部分,我们讨论了期权交易中最常用的五个Greeks指标,delta,gamma,theta,vega和rho。交易者们通常会通过这些Greeks指标来衡量他们头寸的风险。正如前面所提到的,如果交易者不希望投资组合的价值随标的价格的变化而变化,他可以选择调整头寸,使总delta值为零,这项操作被称为 Delta对冲(Delta Hedge)或 Delta
**中性**。另一个例子是,如果交易者认为波动率即将上升,他会希望投资组合的vega保持正值。
然而,即使这五个Greeks指标的数值都还不错,交易者也会担心这些指标会随着市场的变化而变化,导致他们承受更大的风险敞口。因此,我们引入了更高阶的Greeks指标来帮助交易员衡量delta,gamma,vega等的变化程度以及这些指标重新调整头寸所需要的时间。此外,这些风险因素还考虑了方向性,到期时间,波动率以及利率的相互作用,例如隐含波动率是如何影响delta的。
**Volga**
Volga(也称Vomma)是一个二阶Greek指标。它告诉我们vega对标的资产隐含波动率变化的敏感性。正volga意
味着vega会随着隐含波动率的上升而上升;负volga则意味着vega会随着隐含波动率的上升而下降。与vega类似,多头头寸vomma为正,空头头寸vomma为负。在小范围内,vega能很好地衡量价格与隐含波动率之间的关系。但是结合vega和vomma,交易者就可以更准确地估计价格的走势,尤其在波动性较大的情况下。在这层意义上,vega和vomma之间的关系就类似于delta和gamma之间的关系
**Vanna**
Vanna是delta的另一个二阶Greek指标,它告诉我们delta对标的资产隐含波动率变化的敏感性。它也可以理解为vega对标的价格变化的敏感性。之所以引入这个概念是因为delta和vega都会随着标的价格和IV的变化而变化。虚值看涨期权和实值看跌期权的vanna为正,虚值看跌期权和实值看涨期权的vanna为负。
Vanna对于管理多个执行价格、到期日和代币的做市商来说是极其重要的。然而,对于那些只是要对市场的简单走势进行投机,且一次只拥有少数期权的普通投资者来说,该指标的相关性要小得多。
**Charm**
**Charm** 是一个二阶Greek指标,衡量delta随时间流逝所发生的变化,该指标在对于决定头寸delta在一段时间后的变化是非常有用的。因此,Charm也被称为 Delta流血(Delta Bleed) 或 Delta衰变(Delta Decay)。随着时间推移,虚值期权的delta趋近于0,实值期权的delta越来越接近标的资产,意味着实值看涨期权的delta趋近于1,实值看跌期权的delta趋近于-1。由此我们可以得出结论,实值看涨期权和虚值看跌期权的Charm值为正,虚值看涨期权和实值看跌期权的Charm值为负。
**Zomma**
Zomma 是衡量gamma对隐含波动率变化的敏感性的三阶Greeks指标。它通常用于gamma对冲投资组合,以预测隐含波动率对对冲有效性的影响程度。
**Speed**
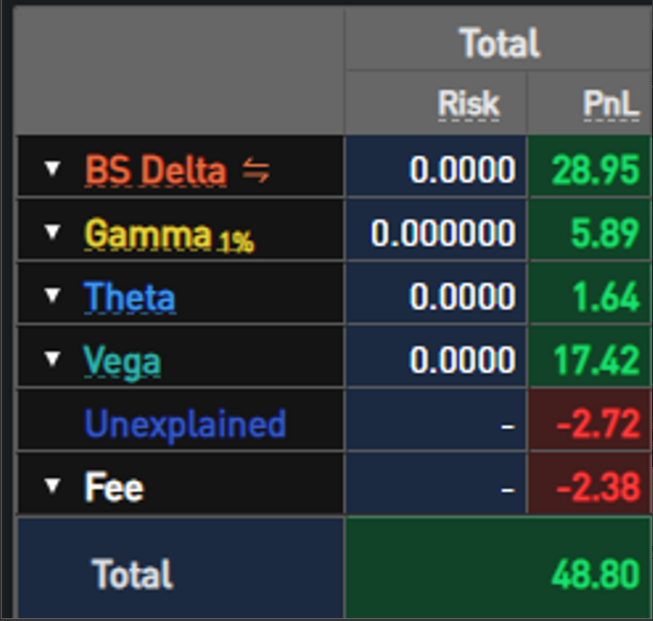
Speed也是一个三阶Greeks指标,用于衡量gamma对标的价格变化的敏感性。与zomma类似,它也可用于gamma对冲投资组合,但主要是预测标的价格变化对对冲有效性的影响。这里有一点需要注意:我们知道gamma本身衡量的是随着标的价格的变化,delta的变化程度,所以使用speed指标的最终目的是控制delta。在 SignalPlus Toolkit 中,我们进一步将speed分为speed+、speed-。从数学上讲,这些Greeks是通过无限小的标的价格波动、隐含波动率的变化等来进行计算。然而,在真实市场环境中,无限小的变化是无法达到的,这意味着价格向上和向下的波动将导致不同的变化和影响不同的Greeks指标。对低阶Greeks指标来说,这些差异很小,但当涉及到所有标的价格的三阶导数时,这种差异可能会相当大。所以在衡量标的价格上涨和下跌的影响时,最好使用不同的speed,称为speed+和speed-。出于同样的原因,我们还提供了Gamma+和Gamma-供用户依照自身的需求进行选择。期权Greeks指标定量地测量了标的资产的参数变化,并决定了期权合约的价值。它们几乎涵盖了期权定价的各个方面,如价格变动、时间价值损失、波动率变化等。有了这个工具,交易者可以在了解所涉及的风险的同时,对期权交易做出明智的决策。我们上述所展示的是多数交易者在交易时会选择参考的最常见的一些指标,除此以外,市场上还有许多对交易者有用的Greeks指标。Greeks指标所涵盖的数学原理很复杂,但幸运的是,我们将在 SignalPlus Tookit 中为您提供这些指标,您甚至可以用不同的Greeks指标来划分回报和风险。
中阶版总结
在本章中,我们涵盖了大量的期权进阶知识。通过阅读,您应该能够理解期权的定价以及影响期权价值的Greeks指标。
**附录:Black-Scholes模型**
在上一章期权发展历史的附录部分,我们简要提到了Black-Scholes模型,该模型用于推导标准化期权的理论价格。由于该模型是现代金融史上最重要的概念之一,也是期权合约定价的最佳方法之一,因此我们将在这里更深入地向您展示其背后的细节。
该模型的关键假设是金融工具,例如股票、代币或期货合约,将在随机游走后呈现对数正态分布的价格,并具有恒定的漂移和波动性。这意味着资产价格的变化彼此独立,历史的趋势不能预测未来的走势。加入其他重要变量,该等式可以推导出欧式看涨期权的价格。
正如我们在期权是如何定价的部分所看到,计算期权价值需要5个输入变量:期权的执行价格、当前股价、到期时间、无风险利率和波动性。
知道这些变量后,通过Black-Scholes看涨期权公式,先用股票价格乘以累积标准正态概率分布函数,然后用该结果减去执行价格乘以累积标准正态分布的净现值(NPV)最终计算得出期权价格。数学公式表达如下:
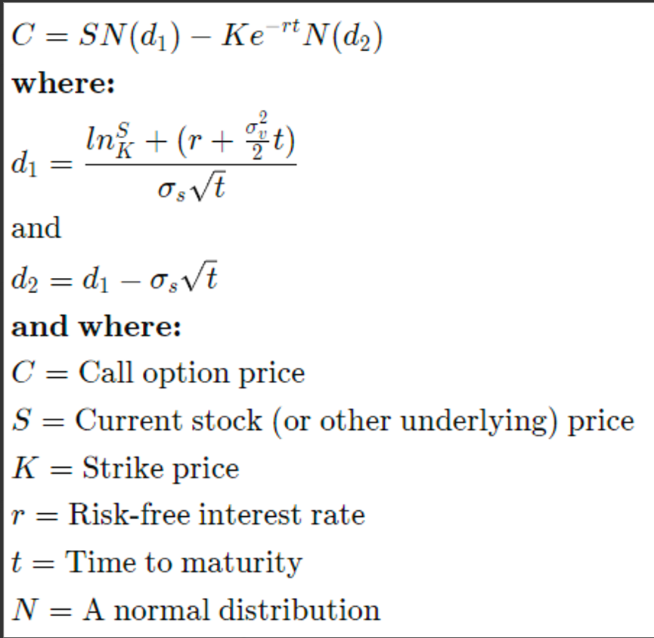 然而,由于该模型的使用条件过于苛刻,因此这个模型存在部分缺点。在现实世界中,尤其在加密货币领域,这些假设往往很难成立。如前所述,Black-Scholes模型仅用于为欧式期权定价,它并没有考虑到像美式期权或奇异期这些具有不同到期日或执行机制不一样的情况;此外,考虑到在加密货币市场的早期阶段,交易成本是不可忽视的,事实上佣金等成本可能会过高;由于市场流动性不时降低,不同的CEX和DEX之间存在一定的无风险套利机会;更不用说市场在很大程度上受事件驱动,且人们对波动性的预期也在不断发生变化。所有这些情况都可能导致理论价格偏离真实市场。
但无论如何,在多数情况下,该模型对于推测期权价值仍然具有重大的意义。大部分市场参与者通常会通过调整假设来重新定制模型,在多个维度上放松和概括假设,从而得出在不同市场情况下期权的合理价格。
## **高阶版**
在上几章中,我们介绍了期权的基本概念,并介绍了Greeks指标。这一章,我们将使用 SignalPlusToolkit 为您展示一些实际操作的工具,以及如何通过这些工具来帮助您在市场上构建合适的策略。此外,我们还将向您展示如何使用Greeks指标来衡量这些策略。我们衷心希望在阅读这一部分后,您将可以根据您的分析和期望构建投资组。
**波动率实验室**
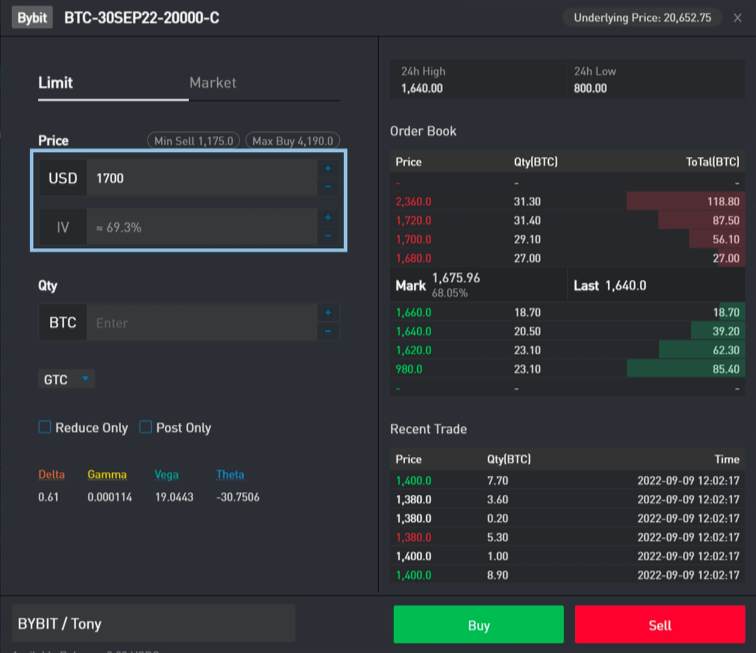
在SignalPlusToolkit 中,您会在“波动率"部分找到一系列工具,从不同角度为您展示期权市场波动率的相关信息。您还可以在此处找到有关这些工具的更多详细信息。如前一章所述,隐含波动率预测了给定资产未来价格变化的可能性。在影响期权定价的4个因素中(货币性、到期时间、利率和隐含波动率),IV是唯一不能被直接观察到的主观因素。给定特定时刻的期权价格,由于其他3个客观因素已知,因此我们使用Black-Scholes模型就可以很容易从期权价格中推导出IV(在上一章的附录部分!)。使用IV而不是美元价格来比较不同期权的优势是显而易见的一一由于它是一个简单的百分比值,因此它可以应用于不同的执行价格,到期日期,甚至标的资产。总之,IV是期权交易者衡量市场情绪最重要的指标之一,我们希望使用IV来帮助我们发现隐藏的机会或控制即将到来的风险。出于分析目的将USD价格转换为IV
**期限结构**
隐含波动率的期限结构描述了具有相同delta敞口但不同到期期限的期权模式。通过比较期限结构(TermStructure),投资者可以观察到期权IV随着时间推移的变化情况。如下图所示,当前,较长期限的期权IV值高于较短期限的期权IV值,这意味着期权IV会随着时间的推移而下降。
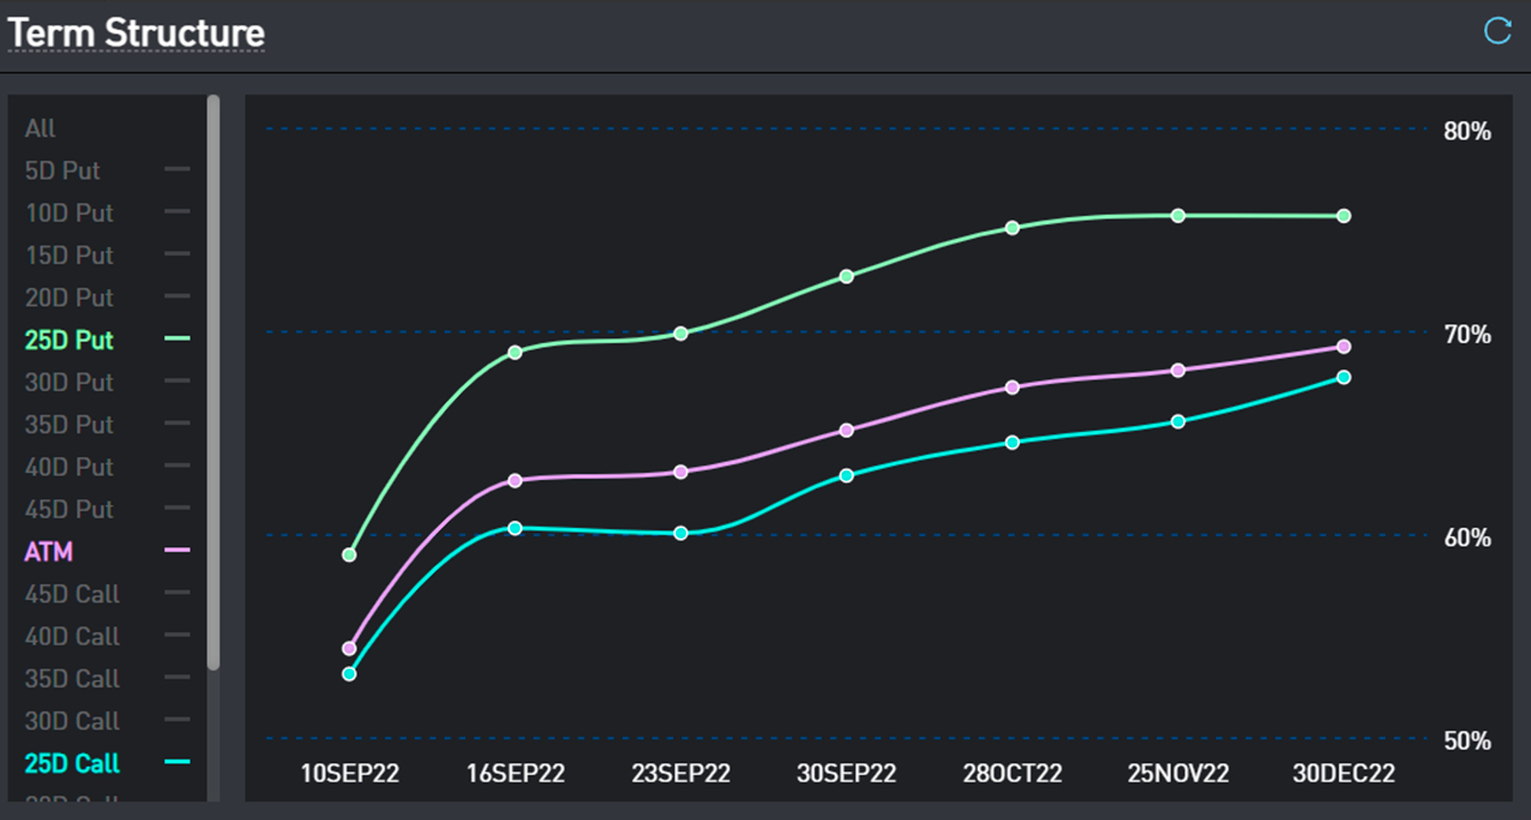 
默认情况下,我们的系统将在左侧显示一组标准化的执行价格。25DPut表示delta为-25%的看跌期权;25DCall表示delta为25%的看涨期权。您也可以在左侧选择其他不同的delta值。
通过观察不同delta值之间的IV差距,投资者还可以衡量RRIV。RR是同一delta值下的多头看涨期权和空头看跌期权的投资组合,通常用于衡量市场情绪。当call iv-put iv较低时,投资者会选择交易看跌期权以寻求下行保护。当call iv-put iv较高时,投资者将跟随趋势交易看涨期权
**波动率锥**
波动率锥(VolatilityCone)描述了历史波动率的变化,它是预测IV波动范围的有效工具。
下图数据选自某一时期(时间期限为1年)。横轴代表以天为单位的观察窗口的大小,而纵轴代表年化波动率。对于某个特定的观察窗口,我们可以推导出在这1年内几个不同的RV值(实际波动率)。通过对这些RV值进行统计分析,我们可以绘制出每个观察窗口中RV的极值和分位数。同时,虚线代表每个到期期限的最新RV值。
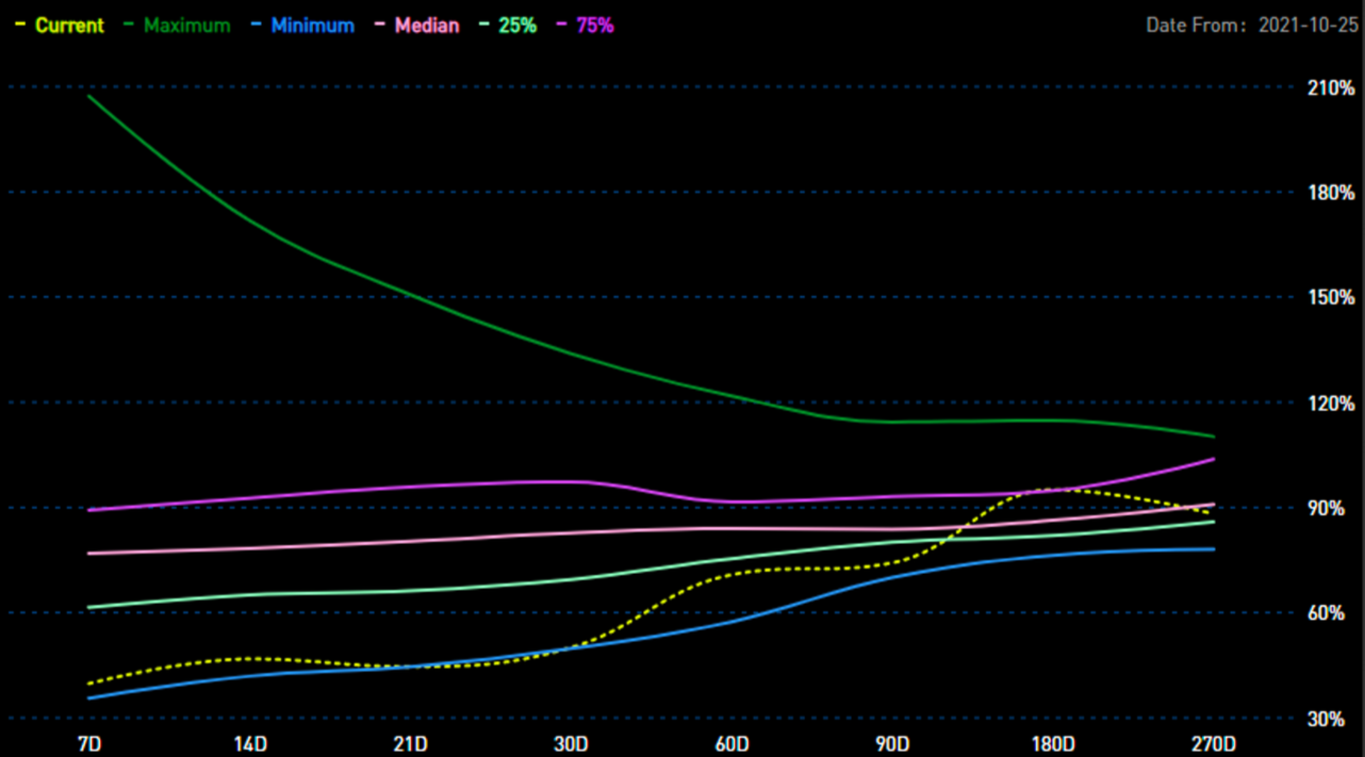 
可以看到,当观察窗口较小时,年化波动率的变化较大;随着观察窗口越来越大,可观测的样本也越来越少,年化波动率逐渐收敛到一个较窄的范围。
尽管存在一些极端的情况,但可以观察到最新的RV通常保持在最大和最小RV之间,并围绕每个观察窗口的中位数上下波动。
**波动率微笑**
当我们绘制具有相同标的资产、相同到期日但执行价格不同的各种期权的IV时,我们通常会看到曲线两端呈U形(像微笑)。这意味着随着期权越来越多地变为实3下曰支动性会增加。
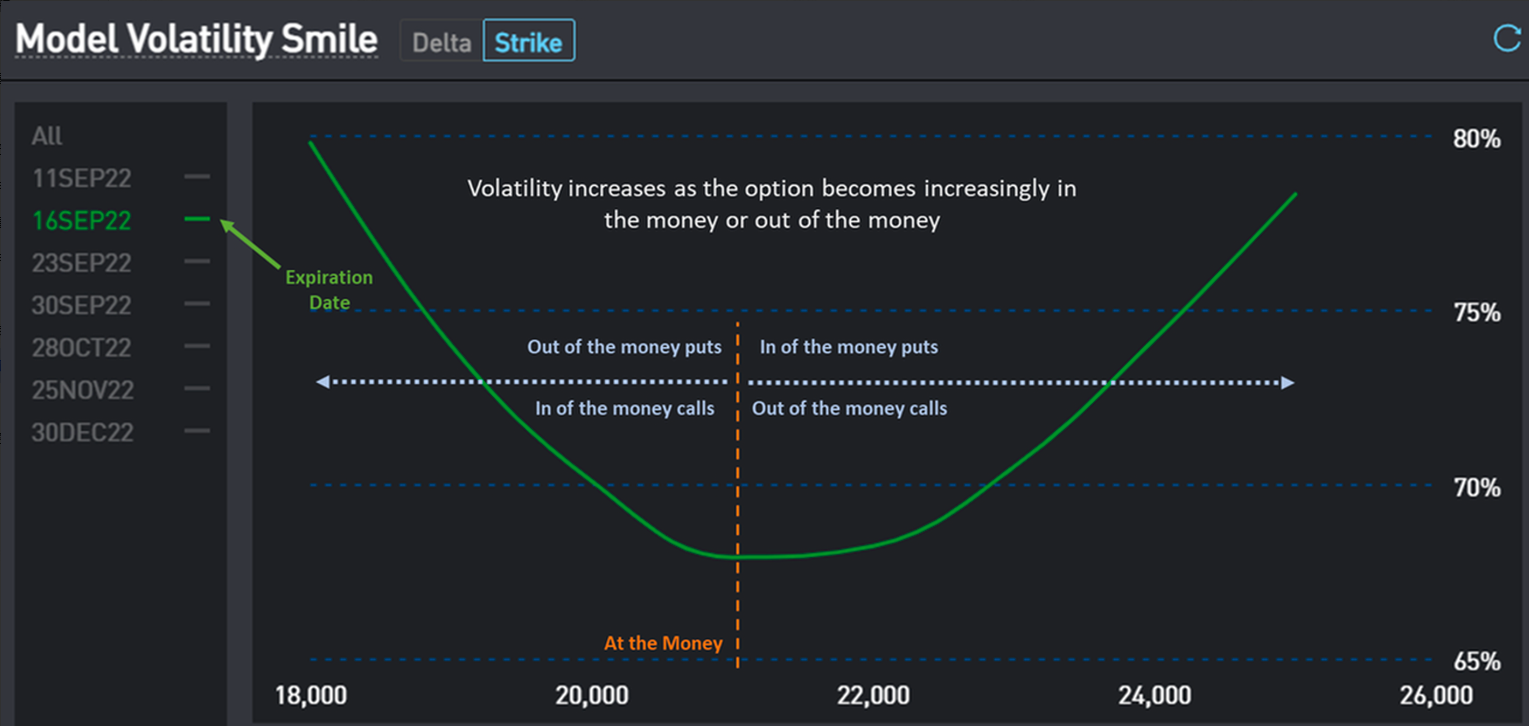 
然而,请注意,并非所有期权都符合波动率微笑,尤其是在长期期权中。如下述例子显示,在另一个到期日,微笑是反向倾斜的,这意味着较低执行价格的期权IV高于较高执行价格的IV,即实值看涨期权和虚值看跌期权,比虚值看涨期权和实值看跌期权更昂贵。
对于反向倾斜最普遍的解释是,由于投资者们担心市场崩盘,因此他们买入看跌期权以寻求下行保护(下图是在BTC跌破$19,000后不久截取的)。支持该论点的一个论据是,直到1987年崩盘之后,股票期权的反向偏斜才出现。
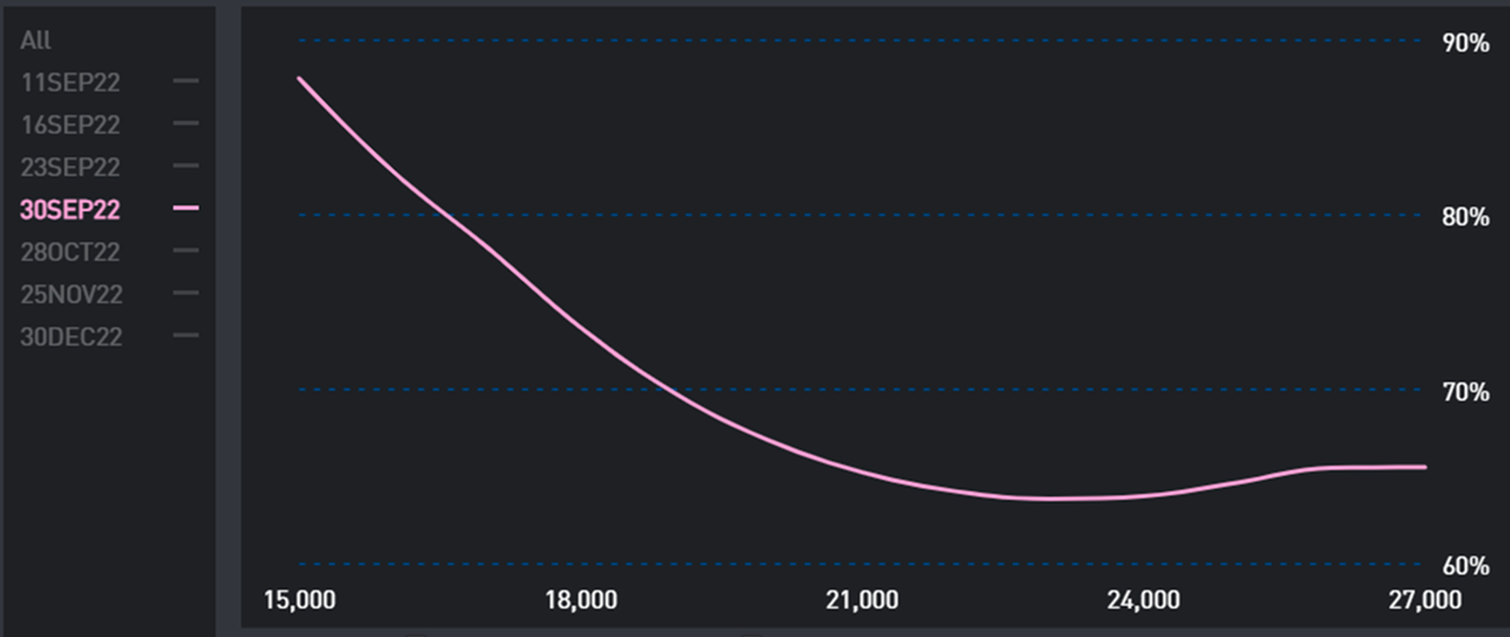 
总之,并非所有的期权都符合波动率微笑。但幸运的是,波动率微笑模型(Volatility Smile)使您可以直观地管理和
控制风险。
**波动率平面**
让我们进一步扩展波动率微笑,继续以执行价格为x轴和IV为y轴,添加不同到期日为z轴,那么我们将得到在不同到期日的各种期权隐含波动率的三维图,这称为 波动率平面(Volatility Surface)。此外,我们通常以看涨和看跌期权的delta来表示相应的不同价格。
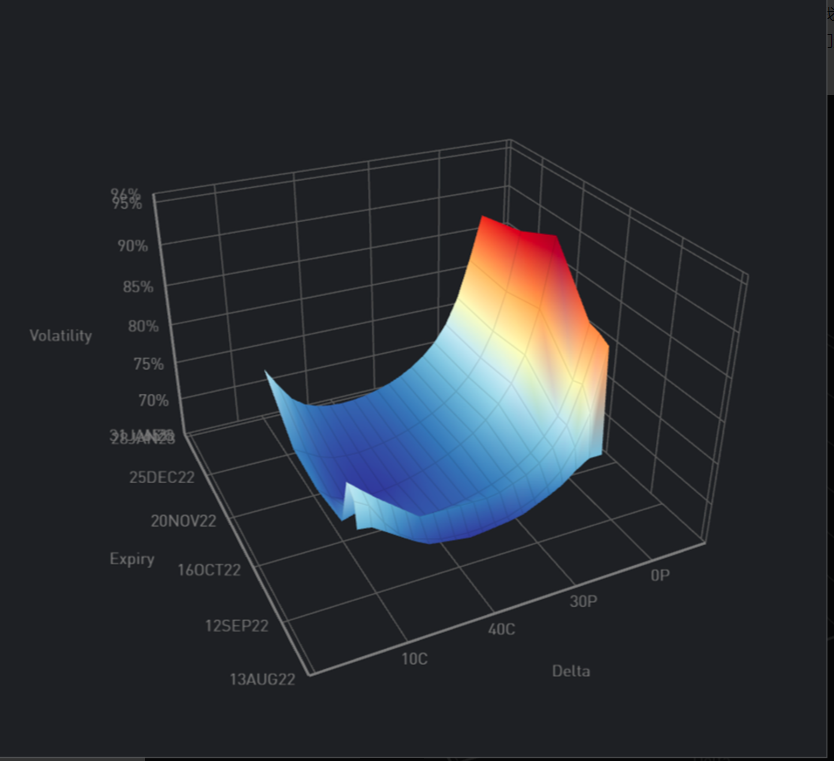 
通过波动率平面,交易者可以更加清楚地看到IV是如何随着价格/delta和到期时间的变化而变化的。
**期权策略**
**做多期权**
做多期权很简单一一在多数情况下,包括加密货币交易,您只需预先支付权利金(在某些资产类别中,您可能会以不同的方式缴纳费用),如果标的资产在到期时进入您所购买的期权风险范围内,您就赢了!如果现实与您预期的不同,您最大的损失将是您所支付的权利金。
因此,我们将在这一部分介绍如何在 SignalPlus Toolkit 中预建买入策略。
**跨式期权策略**
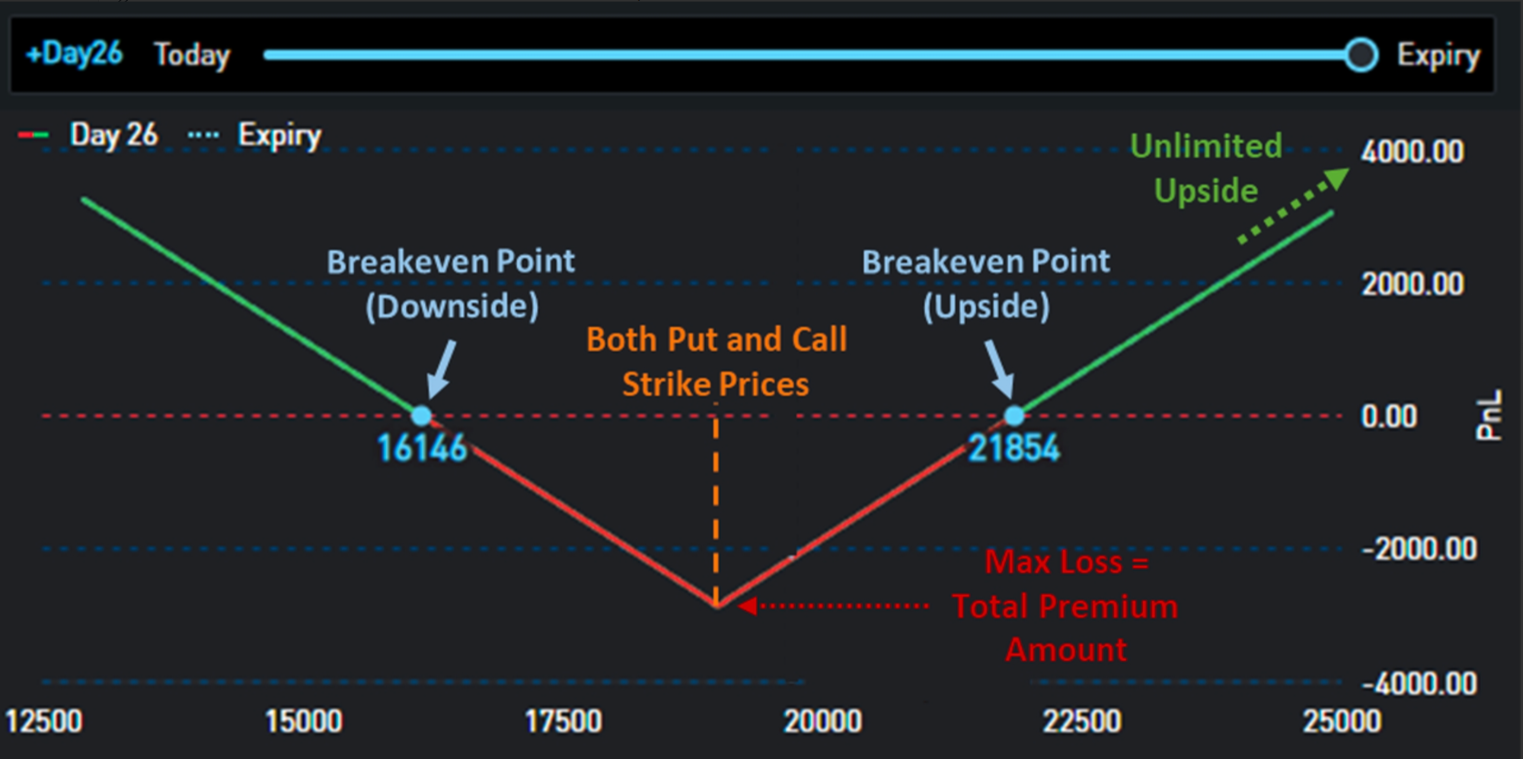
做多跨式策略(Straddle Strategy)涉及购买同一资产的看涨期权和看跌期权,具有相同的执行价格(通常接近或平价)和相同的到期日。当投资者预期标的资产价格将大幅超出特定范围时,他们通常会使用这种策略,但并不确定市场将走向哪个方向。
**宽跨式期权策略**
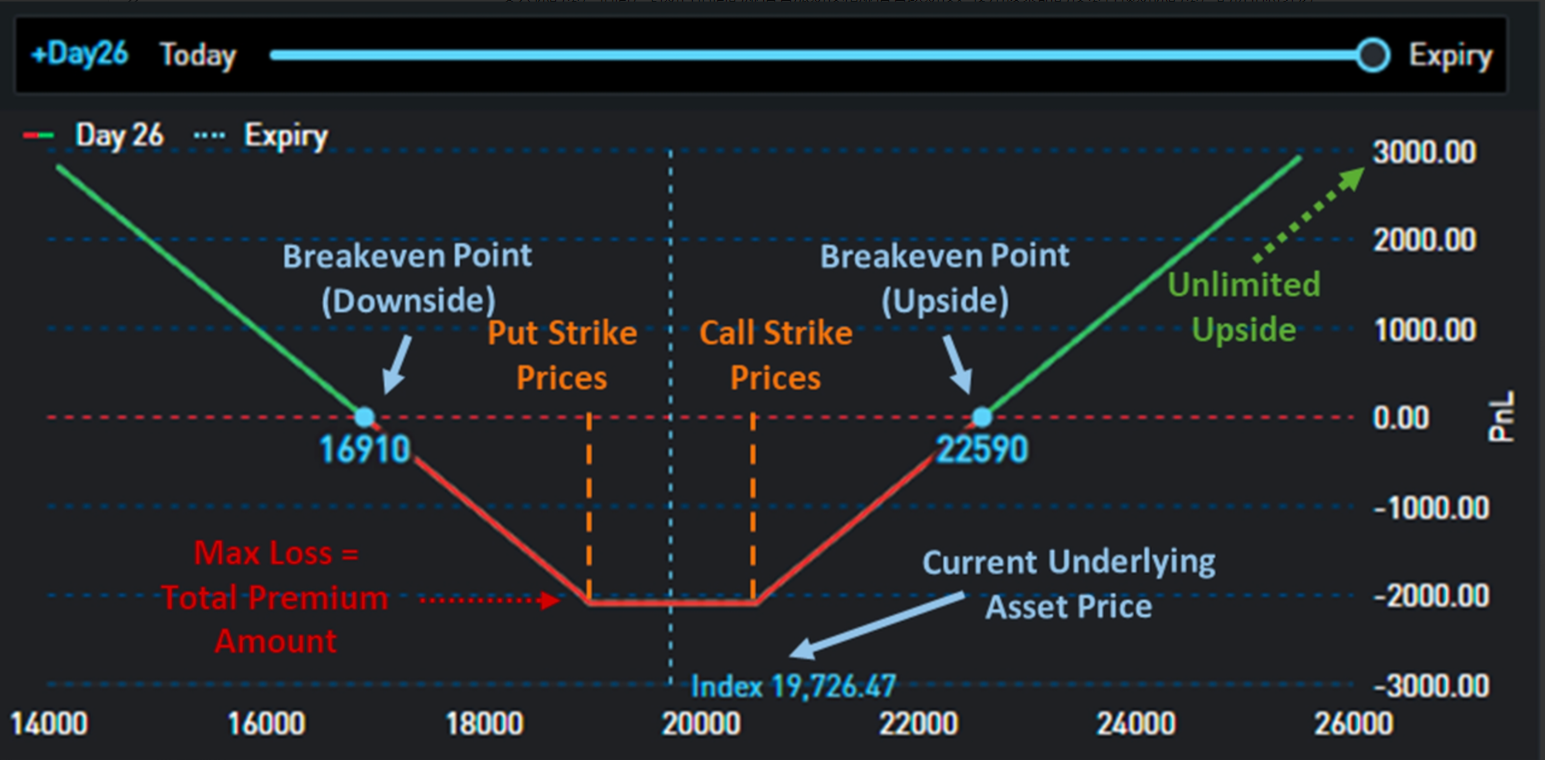
在做多宽跨式期权策略(StrangleOptionStrategy)中,投资者以不同的执行价格购买看涨期权和看跌期权:买入标的资产相同,到期日相同的虚值看涨期权和虚值看跌期权。使用该策略的投资者预期标的资产的价格将经历非常大的变动,但不确定变动将发生在哪个方向。
由于宽跨式期权策略购买的是虚值期权,因此宽跨式期权总是此跨式期权便宜。
**做多和做空期权**
同时买卖期权的损益表可能会有点复杂,因为您同时支付和接收权利金。此外,您还将面临更严格的保证金要求,并且需要在出售任何期权之前提供更多的抵押品,因为您的空头头寸有更大的下行空间,可能会被迫面临清算。
同样,在交易中使用杠杆头寸的风险也很高,如果价格偏离预期太远,您可能会失去全部抵押品。然而,在某些期权定价错误的情况下,这些组合极具吸引力并能给投资者带来经济回报。幸运的是,在 SignalPlus Toolkit 中,我们有更多内嵌的策略来帮助您恰当地管理风险和回报。
**看涨/看跌价差策略**
看涨或看跌价差(CalI/Put Spread)涉及同时买卖相同标的资产、相同期权类型和相同到期日的相同数量期权,但执行价格不同。
这种交易比直接购买风险更小,但它带来的潜在回报也更少。适合在预期标的资产价格上涨或下跌幅度较小时使用。
市场主要有两种类型的价差,牛市价差(受益于标的资产的上涨)和熊市价差(受益于标的资产的下跌),这两种价差都可以使用看涨期权和看跌期权来实现。下面是两个示例。
**看涨期权牛市价差**
在此示例中,9月5日BTC在的价格为$19,871.70,投资者认为价格将在未来26天内小幅上涨,但他担心押注错误,所以不想冒险。因此,他决定买入到期日为9月30日的看涨期权牛市价差(BullCall Spread)。
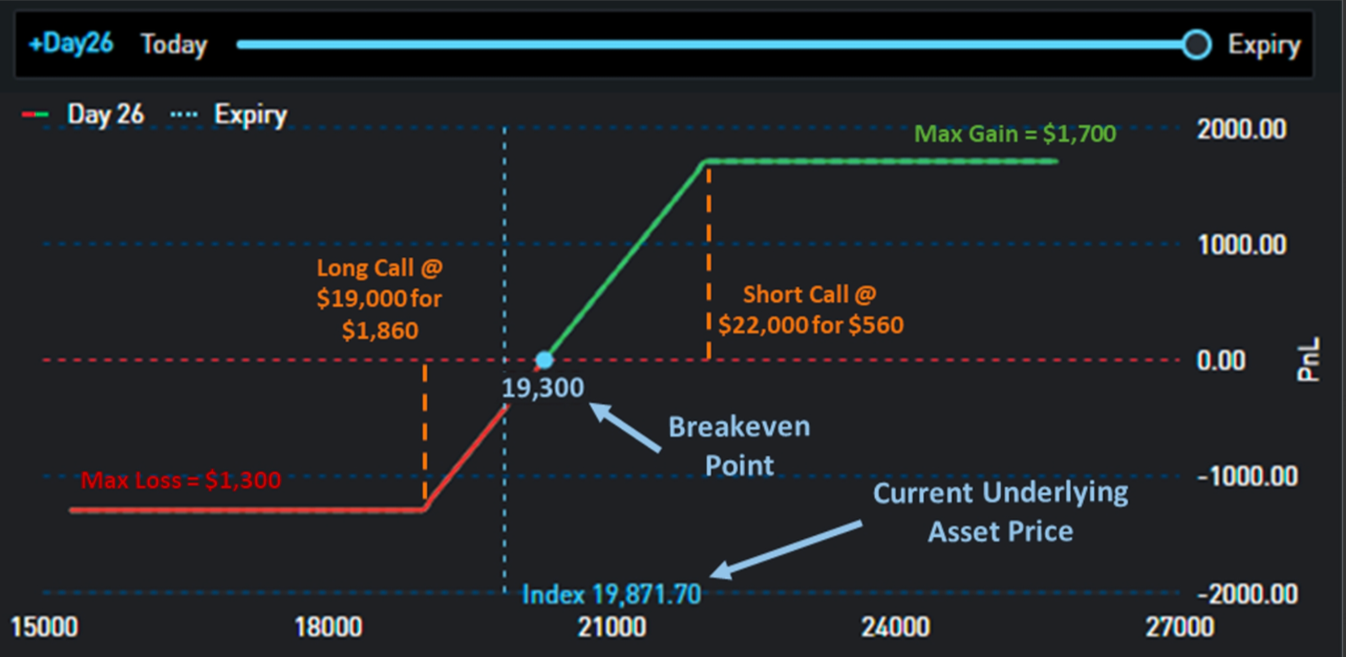 
在这种情景下,投资者将以$1,860的权利金价格买入执行价格为$19,000的看涨期权,同时以$560的权利金价格卖出执行价格为$22,000的看涨期权,净成本为$1,300。
**情景1**如果BTC价格在9月30日小幅上涨至$21,000,多头头寸价值$2,000,空头头寸变得毫无价值。在扣除 $1,300的净成本之后,投资者将获得$700的净利润。
**情景2**如果BTC价格在9月30日上涨至$23,000以上,由于标的价格超过了空头头寸的执行价格,空头头寸的损失将部分抵消多头头寸的收益。多头头寸的收益为$4,000,而空头头寸的损失为$1,000 一一因此获得$3,000的利润,扣除权利金成本后,投资者最终将获得$1,700的净利润。请注意,只要标的价格高于较高看涨期权的执行价格,任何收益和损失都将抵消,所以标的价格的进一步上涨不会增加价差的价值。
场景3假设投资者预测失误,BTC价格在9月30日跌至$18,000,由于标的价格低于多头和空头头寸的执行价格,这两个头寸都将变得毫无价值。只要标的价格低于较低看涨期权的执行价格,投资者承受的最大损失都将是$1,300的净权利金。
**看跌期权熊市价差**
在此示例中,9月5日BTC的价格为$19,743.66,投资者虽信心不足,但他预期标的价格将在未来26天内继续下跌。因此,他构建了一个到期日为9月30日的看跌期权熊市价差(Bear PutSpread)。
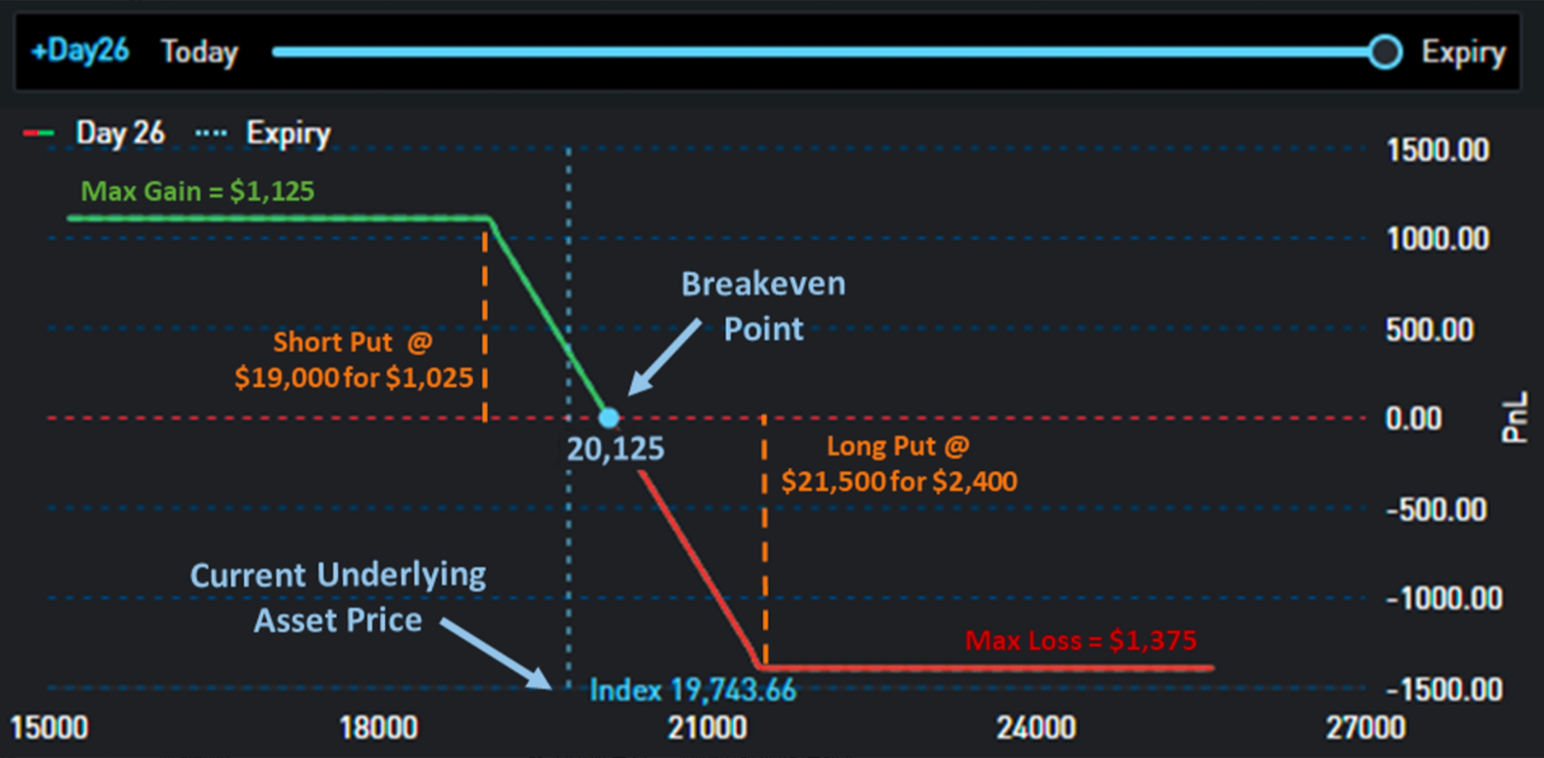 
在这种情景下,投资者将以$1,025的权利金价格卖出执行价为$19,000的看跌期权,同时以$2,400的权利金价格买入$21,500的看跌期权,净成本为$1,375。
**情景**1 如果BTC价格在9月30日意外地上涨至$21,000,空头头寸将毫无价值,多头头寸价值$500。在扣除$1,375的净成本后,该策略使投资者损失$875。
**情景2**如果BTC价格在9月30日进一步下跌至$18,000,由于标的价格低于空头头寸的执行价格,空头头寸的损失将部分抵消多头头寸的收益。多头头寸的收益为$3,500,而空头头寸的损失为$1,000-一因此获得$2,500的利润,扣除权利金成本后,最终投资者将获得$1,125的净利润。请注意,只要标的价格低于较低看跌期权的执价格,任何收益和损失都将抵消,所以标的价格的进一步下跌不会增加价差的价值。
**场景3**假设投资者预测失误,BTC价格在9月30日上涨至$23,000,由于标的价格高于多头和空头看跌期权的执行价格,这两个头寸都将毫无价值。只要标的价格高于较高看跌期权的执行价格,投资者承受的最大损失都将是$1,375的净权利金。
**蝶式价差策略**
蝶式价差策略(Butterfly Option Strategy)是一种风险非常有限的中性期权策略。如果设计得当,交易者可以在非常低风险的情况下获得定期收益。
它涉及牛市价差和熊市价差的组合。期权持有者利用3个执行价格,合并具有相同到期日的4份期权合约,创造出有吸引力的策略并为持有者获得利润。
为了构建蝶式价差策略,交易者可以购买2份看涨期权合约,其中1份以较高的执行价格行权(虚值期权),另1份执行价格较低(实值期权),同时出售2份看涨期权合约,执行价格在(平价或平价期权价格附近)。
 
具体来说,在上述示例中,当BTC价格为$19,776.71时,我们可以以$3,300的权利金价格买入一份执行价格为 书月$17,000的看涨期权,以$350的权利金价格买入另一份执行价格为$23,000的看涨期权;同时,我们以$1,290的权利金价格卖出执行价格为$20,000的两份看涨期权,总计净权利金成本为$1,070。
如果BTC价格涨超$23,000,买入看涨期权的收益将被卖出看涨期权的损失完全抵消,因此总损失将是$1,070的权
利金成本。如果BTC价格跌破$17,000,所有的看涨期权都将毫无价值,因此总损失也将是$1,070的权利金成本。
如果BTC价格在执行价格的上下限之间波动,收益即为牛市价差和熊市价差的总和。在中间执行价格,由于牛市价差头寸收益最大化($3,000),熊市价差头寸损失为0,此时获得最大利润。扣除权利金成本后,最大利润为$1,930。
**鹰式策略**
与上述蝶式期权类似,鹰式策略(Condor Strategy)由看涨期权牛市价差和看涨期权熊式价差构成。与蝶式期权的执行价格在中间重叠不同,鹰式策略有4个执行价格-一2个是虚值,2个是实值。
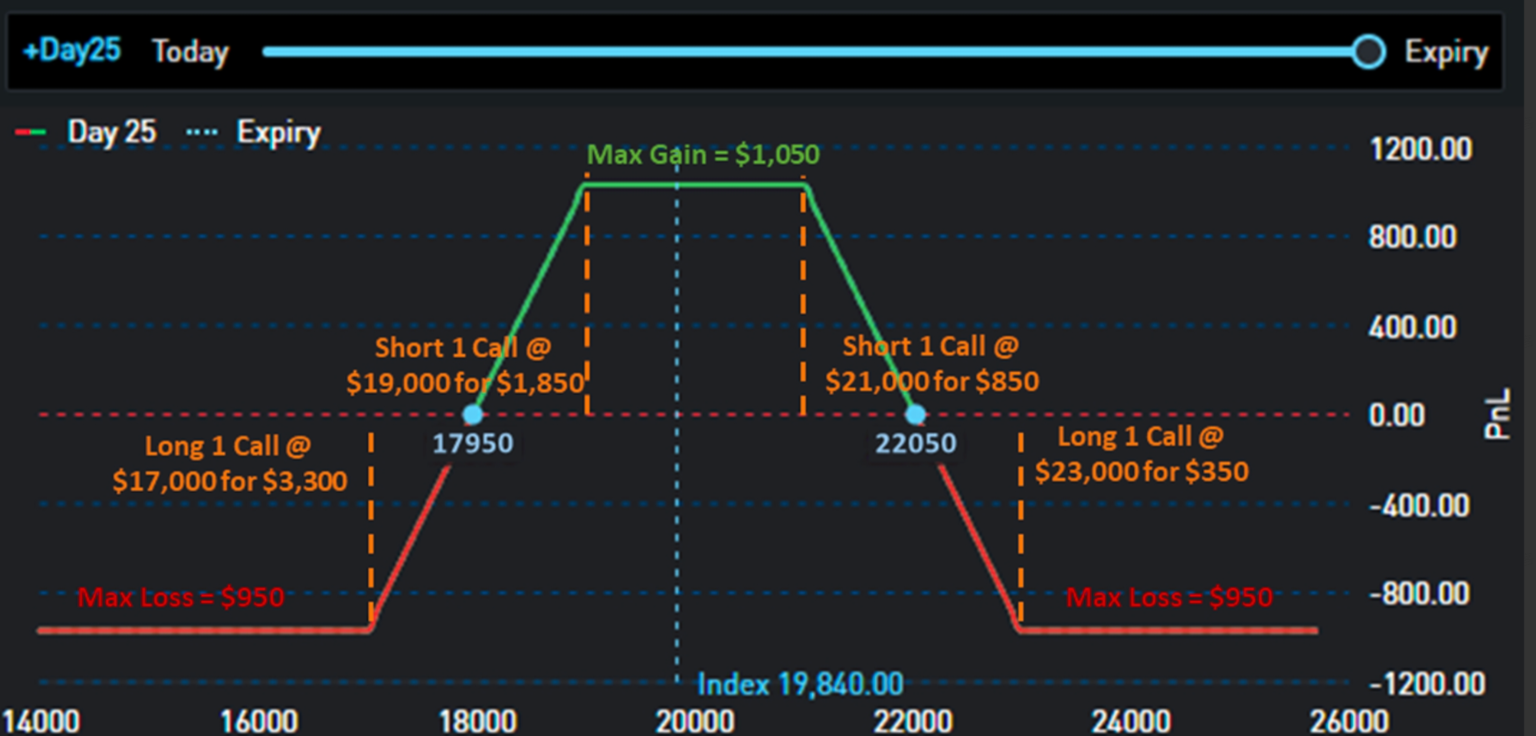 
由于这与看涨价差和蝶式期权没有太大区别,详细的计算过程将留给读者。在上述示例中,当BTC价格落在两个中间执行价格之间时,投资者能获得最大收益$1,050;当BTC价格超出最外部的执行价格时,投资者需承受最大损失$950.
**铁鹰式策略**
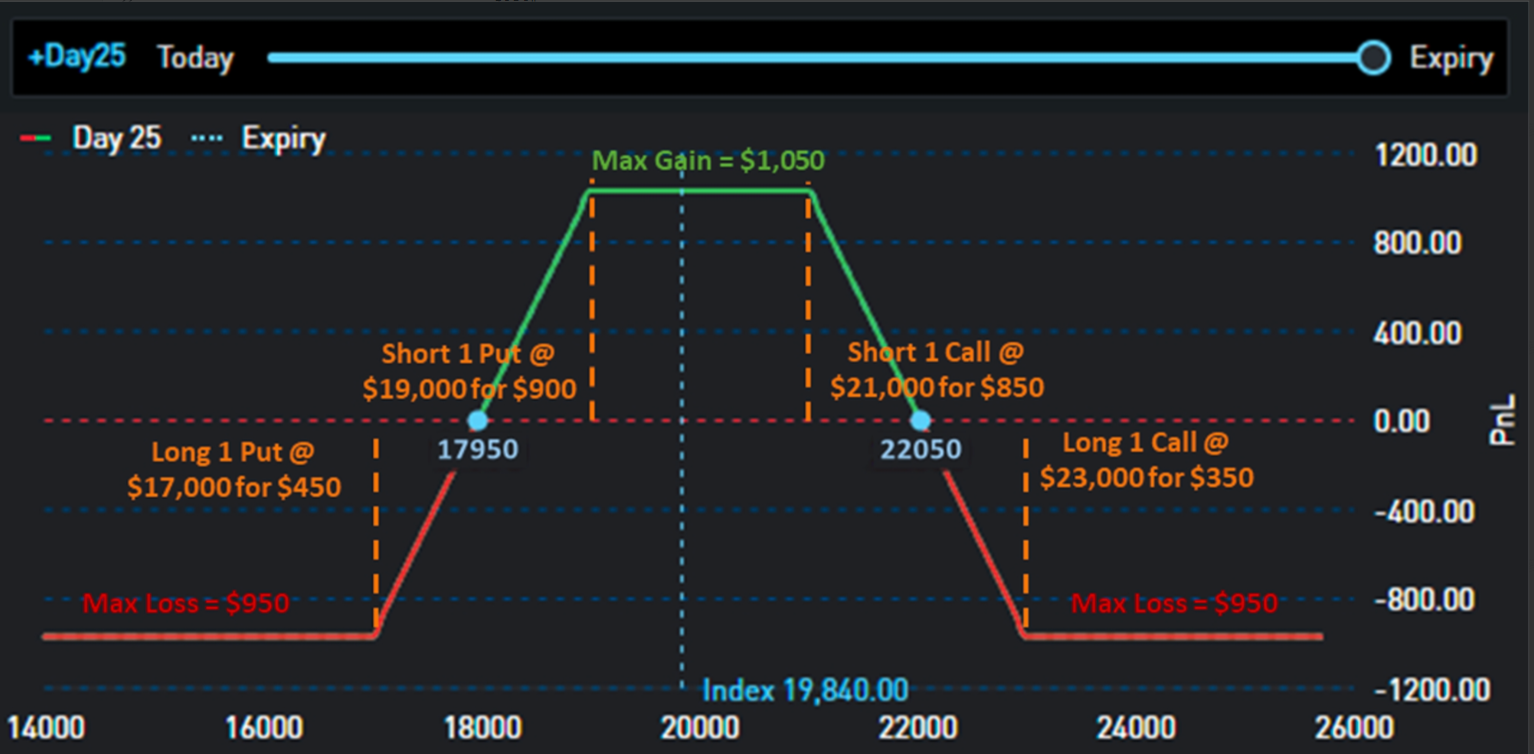
如在前述看涨/看跌价差部分所看到的,期权策略可以通过看涨期权或看跌期权来构成。如果用看跌期权牛市价差代替看涨期权牛市价差,我们就可以在不改变其收益情形的前提下将上述常规的鹰式变为铁鹰式(IronCondor)。同样,该策略涉及2个看跌期权和2个看涨期权,共有4个不同的执行价格,所有期权的到期日相同。
风险逆转策略
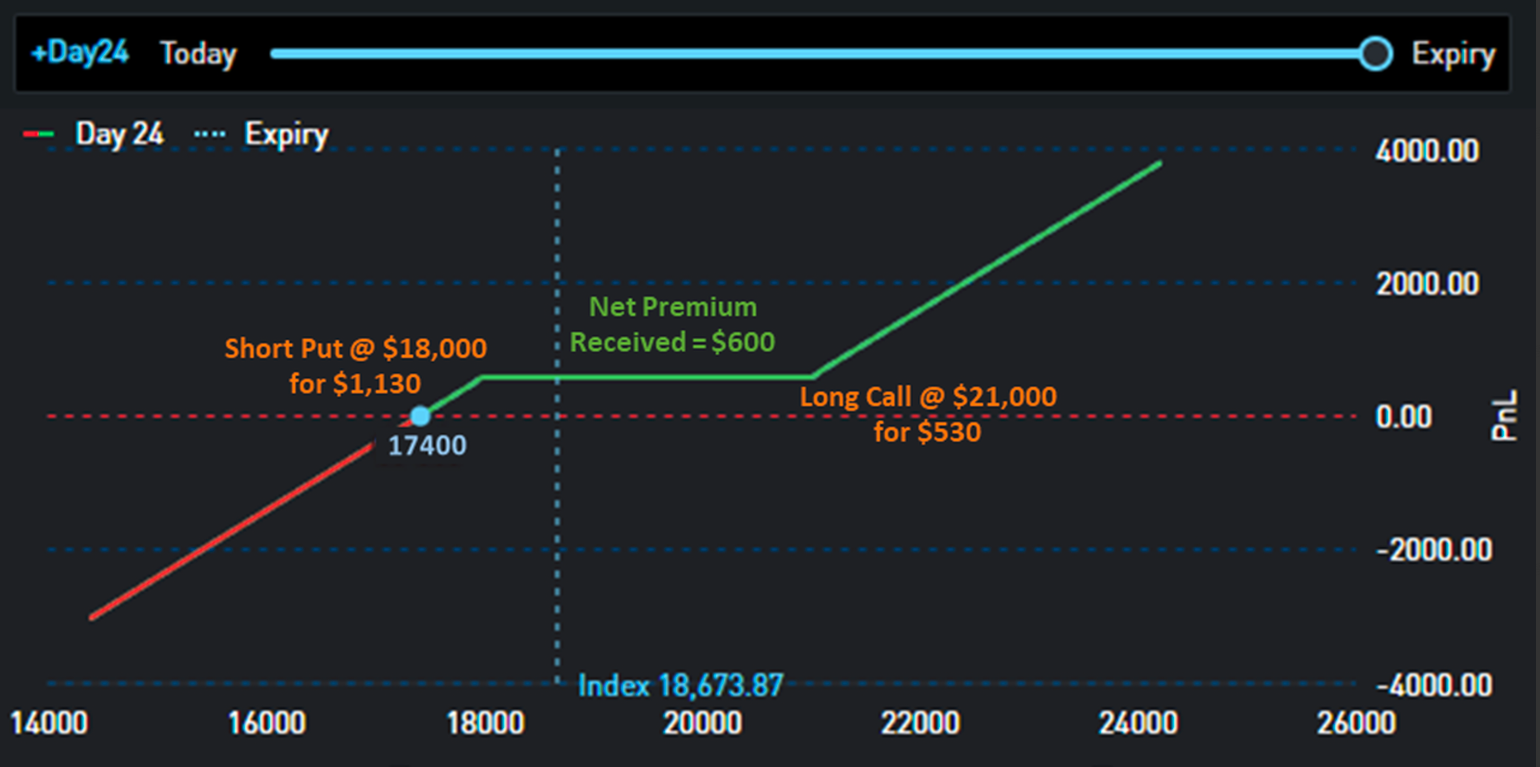
风险逆转策略(Risk ReversalStrategy)涉及相同规模和相同到期日的多头看涨期权和空头看跌期权。它可被用作使用期权以保护或对冲基础头寸的手段。如果投资者做多一只股票,他可以创建一个短期风险逆转策
略,通过购买看跌期权和出售看涨期权来对冲头寸。其中,购买看跌期权可以限制投资组合的下行空间,出售看涨期权可以降低净权利金成本,但同时限制了上行空间。
做空风险逆转策略图示
它还可以用于衡量特定资产的走势。您可以将风险逆转视为类似看涨期权和看跌期权的隐含波动率的差异。隐含波动率与看涨期权和看跌期权的需求间接相关。如上述示例,由于BTC跌破$18,000,因此市场对下行保护的需求巨大,这意味着看跌期权的IV远高于看涨期权。所以,卖出看跌期权的价格高于买入看涨期权,导致风险逆转策略的权利金收益为正。这部分将在高阶波动风险:Rega和Sega中进行更详细的介绍。
**日历价差策略**
日历价差(Calendar Spread)是一种期权策略,涉及以相同执行价格买卖同一工具的期权,通常在平价附近,但到期日不同。交易的目的是以方向中立的形式,从时间的流逝和/或隐含波动率的增加中获利。当标的资产在期权到期或到期前没有向任一方向做出任何重大变动时,日历价差能取得最大收益。
**期权策略下的Greeks指标**
实际上,期权相对于其他金融工具的优势是,它允许交易者在控制其他风险敞口的同时,在Greeks指标上表达自己的想法。下面我们将从不同角度回顾这些策略,看看这些策略与Greeks指标或者不同风险之间的关系。下面我们将使用 SignalPlus Toolkit 来测试并实时检查这些策略的Greeks指标!
**方向性风险**
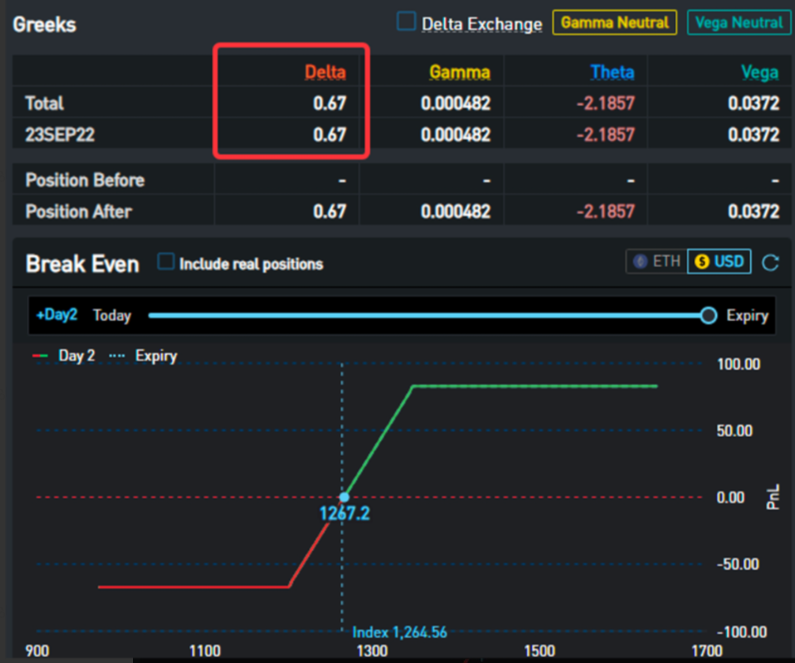
看涨/看跌期权牛市价差(Bull Call/Put Spread)能够在标的价格上涨时为买家带来有限的利润,在标的价格
下跌时为买家控制有限的损失。可以看出,由于牛市价差受益于标的价格上涨,因此它应该具有正delta。
下面是看涨期权牛市价差的示例,它由1个ETH-23SEP22-1200-C和1个ETH-23SEP22-1350-C组成。

 另一方面,看涨/看跌期权熊市价差能够在标的价格下跌时为买家带来有限的利润,在标的价格上涨时为买家控制有限的损失。
**波动性风险**
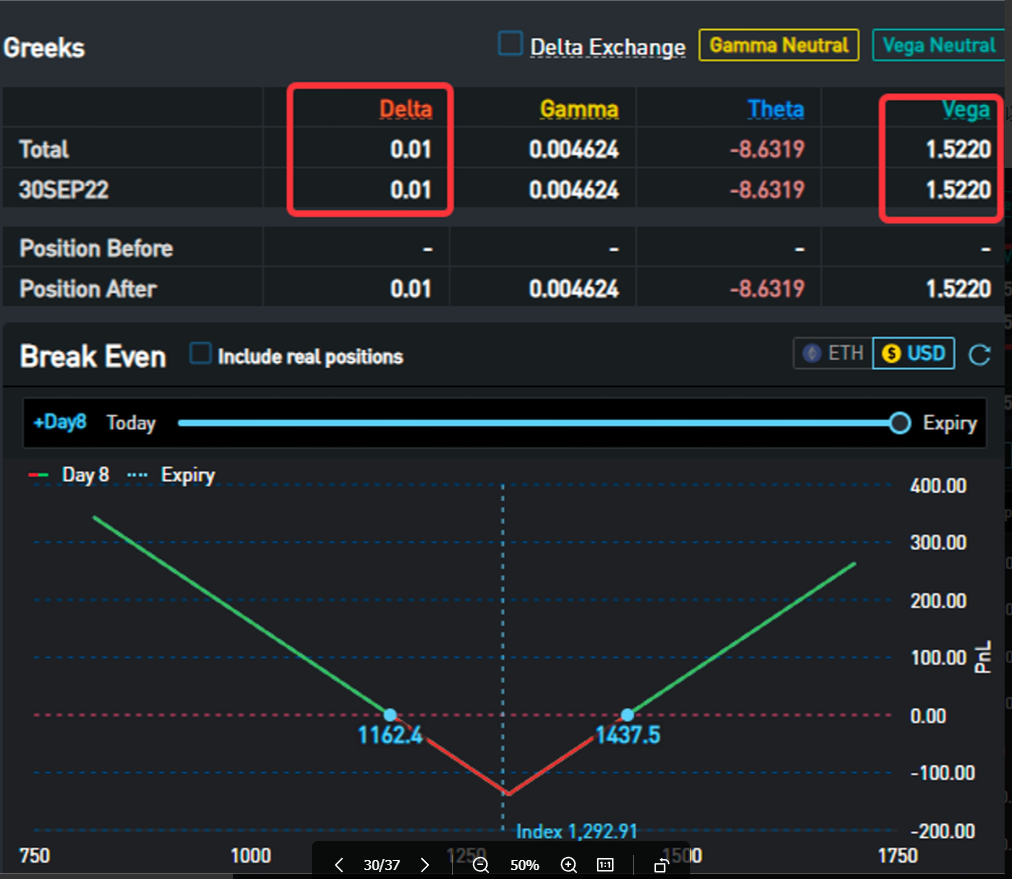
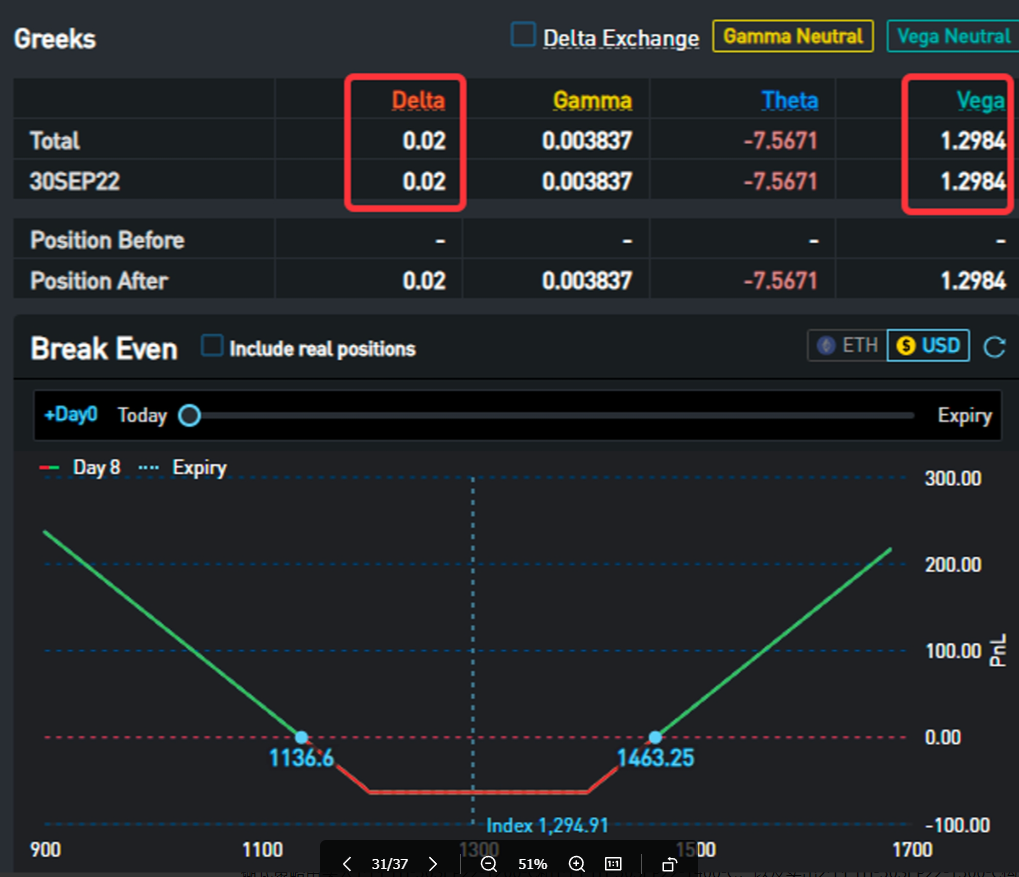
尽管收益结构不同,但跨式(Straddle)和宽跨式策略(Strangle)具有相似的特征。在到期时,无论标的价
格从哪个方向偏离现价,它们都可为买家带来正利润。价格偏离越大,利润就越多。因此,它们是delta中性(无论方向如何)和高vega(从波动性获利)的策略。 书用户174
**示例1:**
跨式策略由买入1个ETH-30SEP22-1300-C和1个ETH-30SEP22-1300-P组成。在这种情形下,如下所示,您可以看到这种结构具有最小的delta和高vega。
**示例2:**
宽跨式策略由买入1个ETH-30SEP22-1200-C和卖出1个ETH-30SEP22-1400-C组成。如您所见,与跨式策略相比,这种策略的权利金成本更低,但需要的价格波动也更大。交易者应考虑自己的最佳风险/回报偏好来选择相应的策
略。
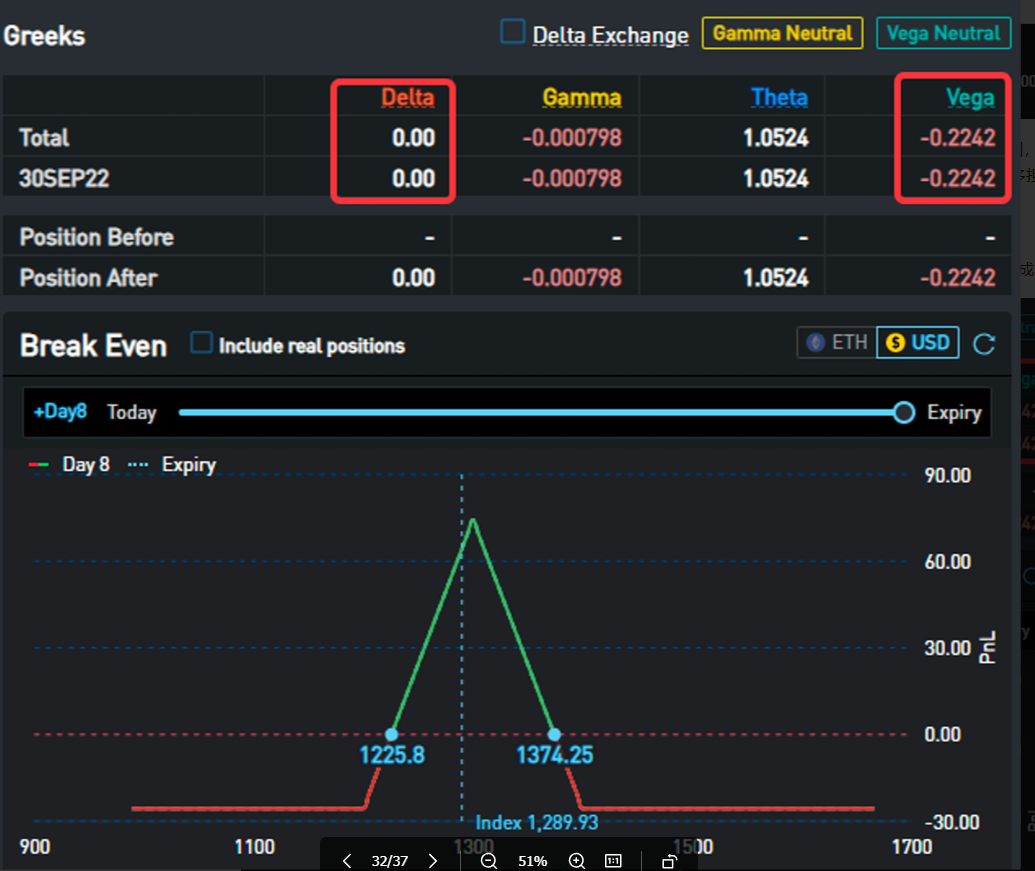
此外,蝶式(Butterfly)和鹰式策略(Condor)在到期日时,如果标的价格接近现价则为买家带来正利润,如
果标的价格波动过大则为买家带来负利润。这一特点使蝶式和鹰式成为做空 vega的完美策略,而无需过多担心 delta。
**示例1:**
蝴式策略由买入1个ETH-30SEP22-1200-C和1个ETH-30SEP22-1400-C,以及卖出2个ETH-30SEP22-1300-C构成。
**示例2:**
鹰式策略由4个看涨期权构成:买入1个ETH-30SEP22-1100-C和1个ETH-30SEP22-1500-C,以及卖出1个ETH-30SEP22-1200-C和1个ETH-30SEP22-1400-C。
 
**高阶波动风险:Rega和Sega**
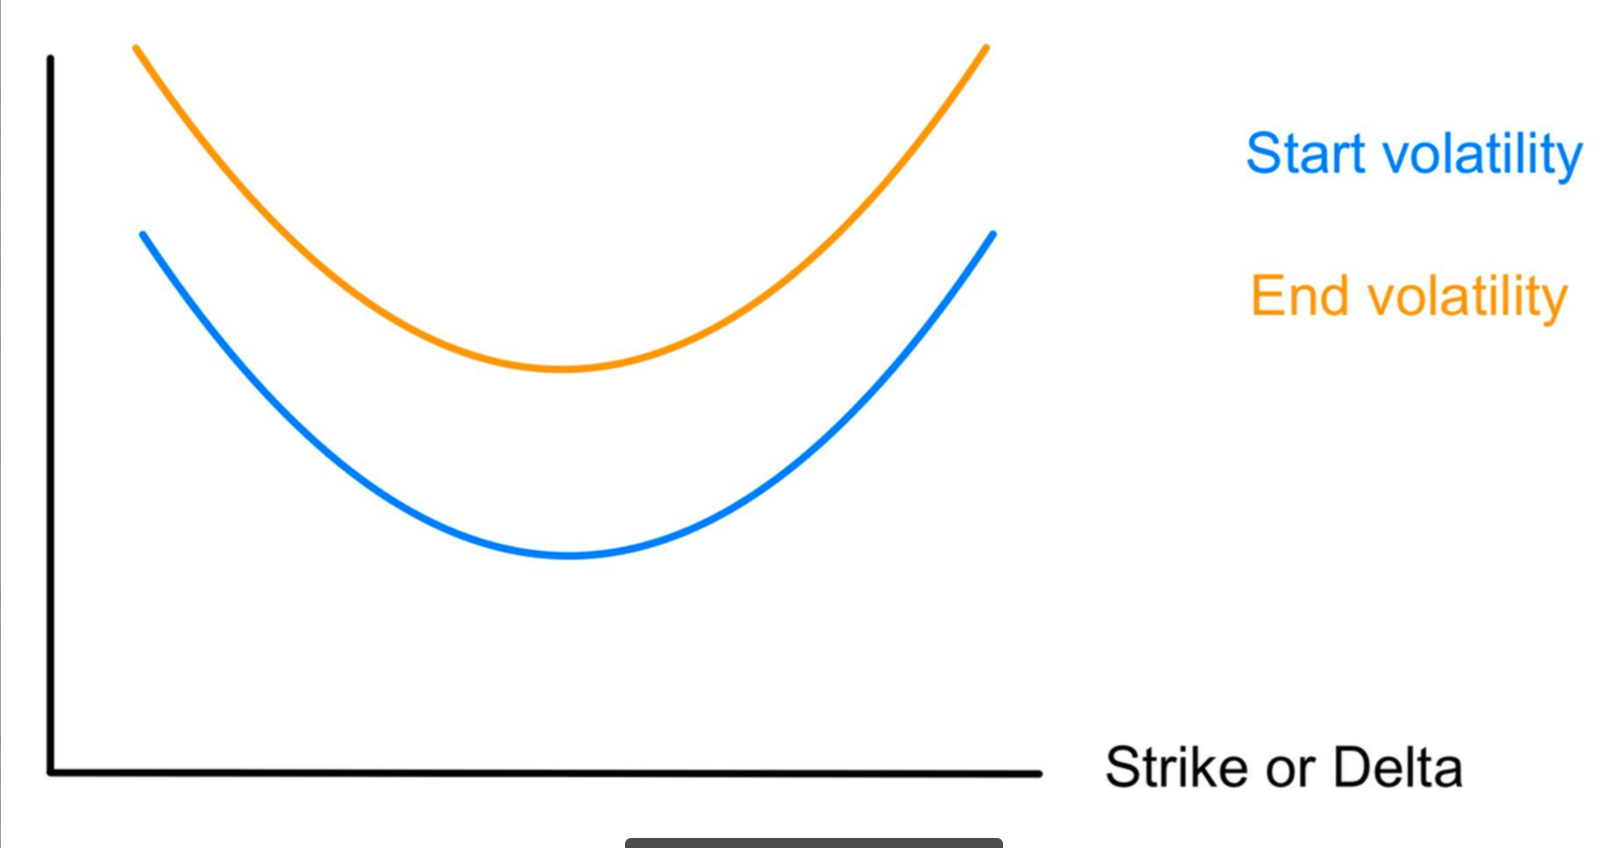
我们知道,隐含波动率是非常复杂的。由于交易者的预期不同,具有不同执行价格、不同到期日等的期权并不相同。通常,在到期日,平价期权的波动性最低;不同执行价格或不同delta的期权构成波动率微笑(Volatility
Smile)。波动率微笑的形状会不断变化,从而为交易者提供许多有用的信息,而所有这些变化可以分为以下三种类
型:
平行移动(Parallel Shift):波动率微笑曲线整体垂直上下移动。这种波动性风险与执行价格或delta无关,因
此只能由 Vega 直接测量。

 斜率变化(SkewChange):波动率微笑曲线的左侧和右侧向不同方向变化,中间保持不变;或者可以说波动
率微笑曲线一边走高,一边走低。斜率变化的风险由 Rega衡量,rega描述期权价值对25-Delta风险逆转的敏感度,您将在下面看到具体分析。
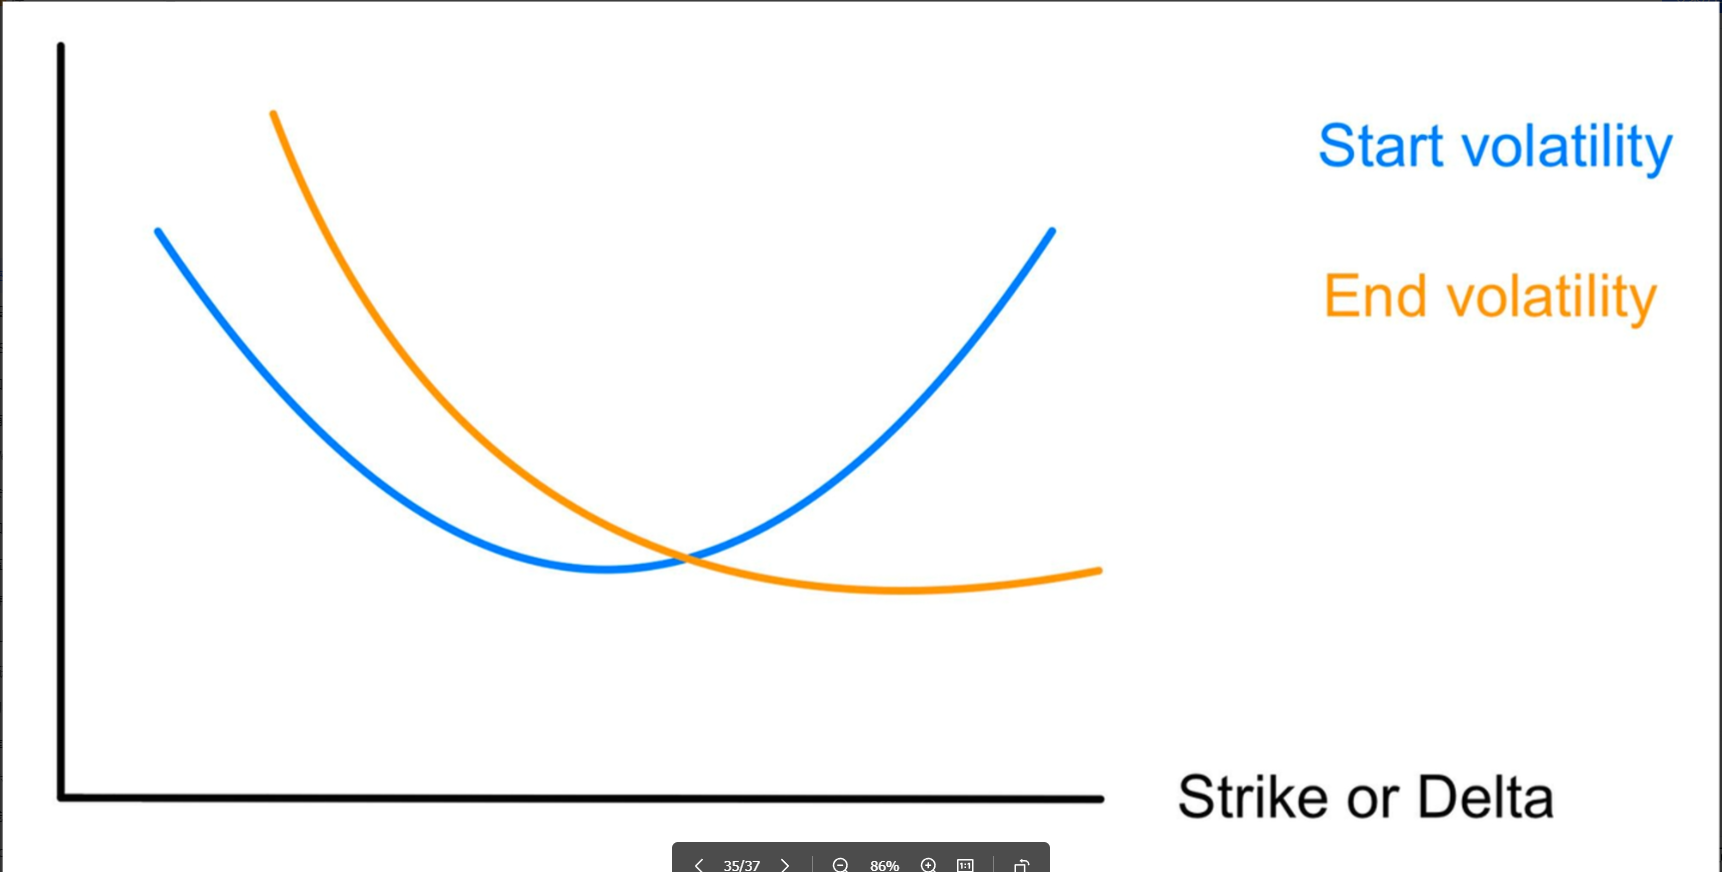 曲率变化(Curvature Change):波动率微笑曲线的左侧和右侧沿同一方向移动,中间保持不变,使得波动率微笑曲线更加陡峭或平坦。曲率变化风险由 Sega衡量,sega描述期权价值对 25-Delta 蝶式的敏感度。
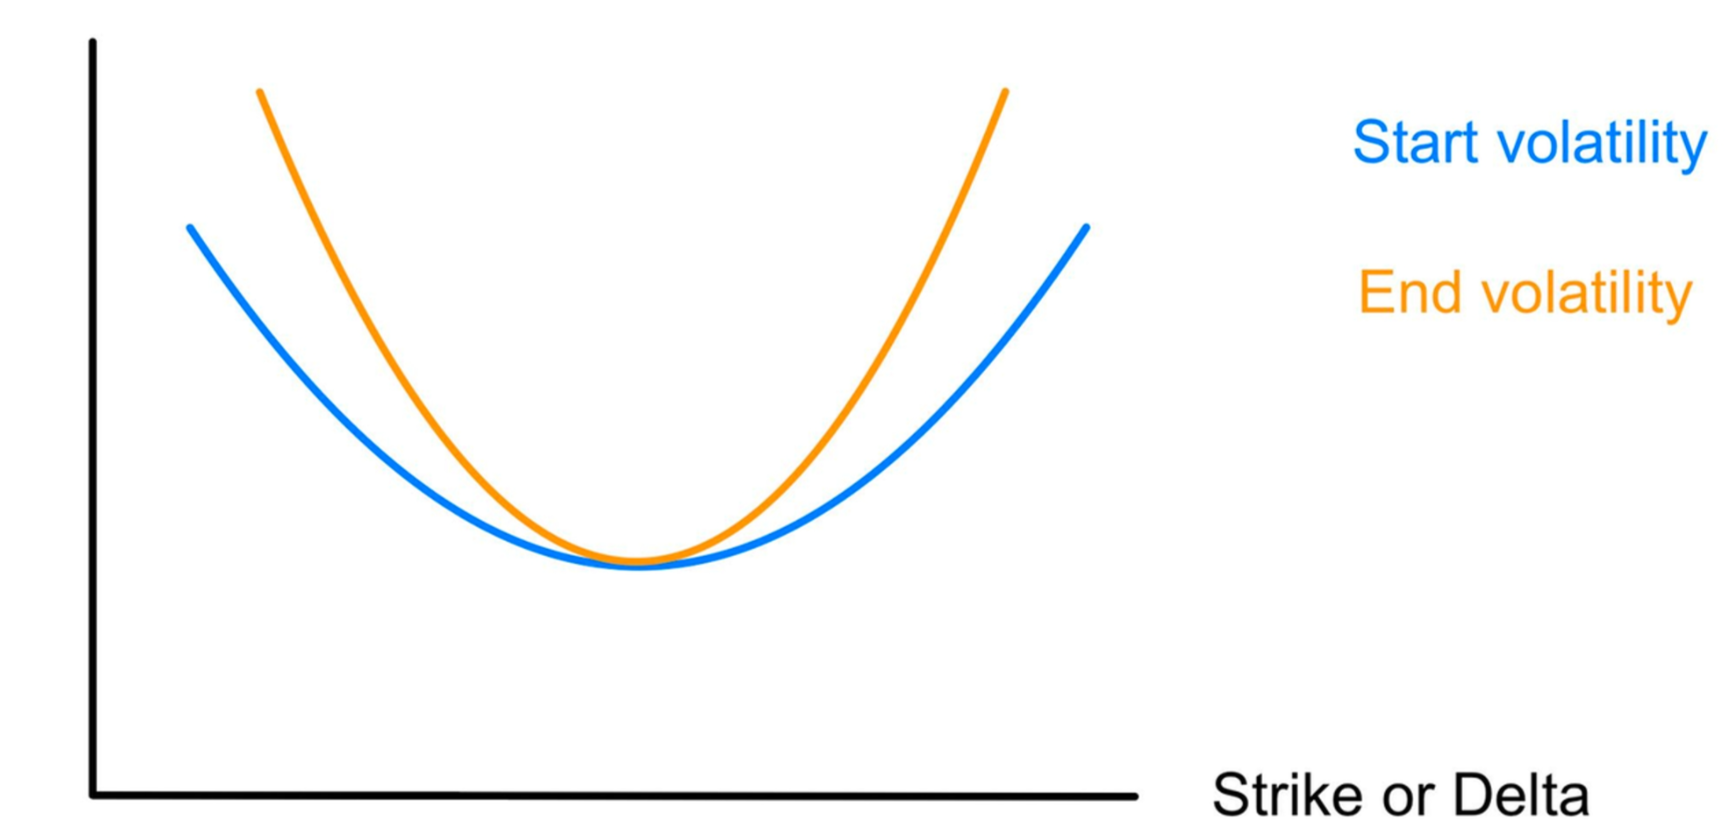 无论波动率微笑如何移动,它总是这三种类型的结合。经验丰富的交易者能够分别剖析其变化,并根据他们的预期
改变头寸。期权策略的一个惊人之处在于,它能够为这些波动率微笑变化提供完美的机会!以下是一些示例:
在平行移动中,跨式策略能为投资者带来最大的利润。当波动率微笑曲线垂直向上移动时,所有做多的vega期权都可受益。受益最大的就是跨式,因为它是由平价期权构建的,这些期权具有最高的vega。
为了利用波动率微笑曲线的斜率变化,投资者可以同时买入虚值看跌期权和卖出虚值看涨期权。这听起来熟悉吗?是的!这是一个短期风险逆转!实际上,除了对冲之外,风险逆转最常见的用途之一就是从波动率微笑的斜率变化中获利。当预期右侧向上而左侧向下时,交易者会选择买入风险逆转;当预期左侧向上而右侧向下时,交易者会选择卖出风险逆转。
对于上述的曲率变化,您可以通过同时购买虚值看涨期权和虚值看跌期权获利。要做到这一点,交易者可以购买蝶式或宽跨式期权。不同之处在于,蝶式比宽跨式期权多了2个平价期权。因此,当购买相同的虚值看涨期权和虚值看跌期权时,蝶式比宽跨式策略便宜。但是,蝶式策略只受益于曲率变化,而宽跨式期权则受益于平行移动和曲率变化两者。在某种意义上,蝶式是“纯粹的"与曲率相关的策略。还有一个有趣的概念,由于风险逆转策略常用于斜率变化,蝶式策略常用于曲率变化,因此交易者会将斜率变化称为 RR,曲率变化称为 Fly。
## **高阶版总结**
在期权高阶章节中,我们向您介绍了一些常见的交易工具,以便您能更好地衡量IV。在我们之前学到的所
有工具和知识的基础上,您在本章中了解到了更多操作策略以及它们的构成。更重要的是,通过这些策
略,您应该能够划分每个风险因素和使用Greeks指标来管理风险敞口。诚然,在加密货币期权领域,还有 明户
很多的未知亟待探索,但到目前为止我们向您所展示的内容应该足以让您做好充分的准备,从而开始您的
旅程。我们将继续发布有关的文章和示例说明,让您不断提高自己。请继续关注,我们将与您同行!
本站由Crypto军凸库维护更新,加入核心会员群(5月1日涨价)散户抱团白手发家。
推荐阅读:回各大赛道潜在撸毛机会目香港web3嘉年华全攻略100场Space记录(完整版)核心会
员群(5月1日涨价)川沐笔记:500U到100万U交易宝典\[0月租]新西兰Skinny 电话卡做聪明
的投资者(Web3版)贔进阶:建立交易逻辑贔高阶:链上数据

反向引用 (0) 本文引用(10) 飞书用户1743XA 8.关系图 书用
加密货币期权学习手册
核心会员群(5月1日涨价) 飞书月
各大赛道潜在撸毛机会
目香港web3嘉年华全攻略
书用
100场Space记录(完整版)
川沐笔记:500U到100万U交易宝
\[O月租]新西兰Skinny电话卡
做聪明的投资者(Web3版)
进阶:建立自己的交易逻辑
K书用户117 K书用
高阶:链上数据
## 🐫 Camel Trading Official Links
🐫Camel Trading 骆驼交易官方链接
🌐 Official website 官网: [https://www.camel.trading
]()
𝕏 X 推特: [https://x.com/Camel\_Trading\_X
]()
📜 DOCS 文档:[https://docs.camel.trading
]()
🛬 Telegram 电报:[https://t.me/Camel\_Trading\_Telegram
]()
📩 Mail 邮箱:
📲 Business Telegram 联系商务TG: [https://t.me/Camel\_Trading\_CS
]()
{% hint style="danger" %}
⚠注:部分用户打不开文档或链接,可能是您所属的国家地区被限制,请用梯子🪜科学上网即可打开使用!
{% endhint %}
{% hint style="success" %}
本站由[🐫小骆驼](https://t.me/Camel_Trading_CS)持续维护更新,随时可通过访问,关注[🐫骆驼交易](https://www.camel.trading/)获取离赚钱最近的资讯,掌握财富密码,加入[🐫骆驼交易](https://www.camel.trading/)一起慢慢变富。
{% endhint %}
{% hint style="warning" %}
### 责任声明 *| Responsible Trading Statement*
**交易存在亏损风险,杠杆可能放大损失。市场观点、历史表现、策略回测与自动化工具均不能保证未来结果。骆驼交易的研究及教育内容仅供信息交流与学习参考,不构成个人投资建议、买卖指令、资金管理或收益保证。成员须独立判断并对自身决策负责。**
***Trading involves loss risk, and leverage can magnify losses. No market view, historical performance, backtest or automated tool guarantees future results. Camel Trading content is for information and learning, not personal investment advice, trade instructions, asset management or return guarantees. Members remain responsible for their own decisions.***
{% endhint %}