> For the complete documentation index, see [llms.txt](https://docs.camel.trading/llms.txt). Markdown versions of documentation pages are available by appending `.md` to page URLs; this page is available as [Markdown](https://docs.camel.trading/zuo-cong-ming-de-tou-zi-zhe/ba-fei-te-yan-jiang-wen-da/ge-leiemu-duo-de-shi-de-chao-ji-tou-zi-zhe.md).
# 格雷厄姆——多德式的超级投资者
巴菲特1984演讲实录
{% hint style="success" %}
🐫[小骆驼](https://t.me/Camel_Trading_CS)认为:**投资是认知的变现,学习是认知的升级****。**
牛市一起赚钱,熊市抱团取暖!坚持长期主义,专注优质信息、深度投研与交易体系建设。
📚 分享知识、汇聚资源、交流观点、研究机会,以学习提升认知📈,🧠以研究拓宽视野,🤝与志同道合的伙伴携手成长。🌱
🚀 **加入核心会员圈,获取更多优质信息、系统知识与深度投研资源,让认知持续升级!**
💎 付费不是购买收益承诺,而是投资自己的认知与成长。
**🧭 导航:**[✈️ Telegram群组](https://t.me/Camel_Trading_Telegram) | [𝕏 推特](https://x.com/Camel_Trading_X) | [🚫 核心会员群 ](https://t.me/Camel_Trading_CS)| [📒 公益学习知识库](/welcome.md)
{% endhint %}
> > **编者按:**1984年,为了纪念由本杰明·格雷厄姆和戴维·多德所合著的《证券分析》出版五十周年,哥伦比亚大学邀请了巴菲特来主办一场演讲。这篇文章,“格雷厄姆——多德式的超级投资者”,乃是根据当时的讲稿改编而成。文中,巴菲特告诉我们,格雷厄姆的追随者们如何运用他的价值投资法,在股市中取得非凡的成功。(文中的第一人称“我”,指的是巴菲特。)
>
> {% hint style="info" %}
> 价值投资过时了吗?
> {% endhint %}
>
> 也许有人会问:格雷厄姆和多德致力于“寻找价值相对于价格具有一个显著的安全边际”的证券分析法过时了吗?
>
> 今天,很多学术人员会回答说:是的。他们认为,市场是有效的,所以,一切有关经济状况和公司的前景的因素都会反映在股票的价格中。这是因为股市中有很多聪明的分析员,他们会尽量应用所有已知的资讯,使得股票不会偏离其合理的价格。支持此理论的人认为,股市中是没有所谓的“被低估”的股票的;而那些所谓“能够战胜市场”的投资者,也只不过是侥幸罢了。因为,根据其理论(价格已反映所有资讯),拥有“长期战胜市场”的能力,是不可能的。
>
> 无论如何,以下我将为大家介绍一批投资者。他们年复一年的,取得了比S\&P500指数更好的投资成果。那么,他们的成功到底是不是纯粹的巧合或运气呢,这是值得我们来验证一下的。
>
> **首先**,所有以下列举的这些成功者都是我所认识的人,而且都是早在15年前或更久以前,就已经被认定为是优秀的投资者了,这一点非常重要。因为,如果说,我是在今天早上才从几千个名单中选出最成功的那几个来给你们,那以下的内容就没有什么意义了。
>
> **其次**,所有的这些投资记录都是经过审查的(audited)。而且,我曾向有参与这些基金的人们求证,他们这些年来所取得的回酬,证实是与这些基金的财政报告相符的。
>
> ## 一、“全美抛硬币猜正反面大赛”
>
> 在我们开始这项验证之前,先说一个比喻。大家想象一下,现在我们举办一个全国性的“掷硬币”赌博游戏,让全体美国人(2.25亿)一起参加,每个人都以1美元的赌注开始玩。
>
> 第一天早上,所有的参与者将会开始押注。猜对了的人,可以赢得猜错的人的那1美元。每一天,输了的人会被淘汰出局。
>
> 第二天,留下来的胜利者将继续游戏,但都必须把之前所赢来的钱全拿来做赌注。如此,(根据“掷硬币”50%的胜负几率)每过一天,就会有约一半的人出局,赌注也会翻一倍。
>
> 过了十天,则会有大约22万的人可以连续猜中了十次,他们每个人也会赢得了约1000美元多一点。
>
> 这时候,这一班人,可能就会开始有点飘飘然了。他们也许会故作谦虚,同时也很可能会开始向异性们炫耀自己的本事,以及在“掷硬币”游戏中的超凡见识。
>
> 假设这一批胜利者们继续玩这个游戏。那么,再过十天,我们就会有215位优胜者。他们连续的猜中了20次的硬币,而且在整个过程中,从1美元的赌注翻倍到了1百万美元。这时,他们开始被胜利冲昏头脑了。他们也许会开始出书,书名叫《我如何在20天内,用1美元赚取1百万》,并开始做全国性巡回演讲,教导人们猜硬币的技巧。
>
> 对于那些对他们的能力有所怀疑的学者,他们会挑战说:“如果不是因为我们懂得技巧,怎么会有这么多个(215)成功的例子?”
>
> 这时,有些学者可能就会不客气地说话了:“就算我们找2.25亿只猴子来玩同样的游戏,也会得到一样的结果:将有215只猴子可以取得连续20次的胜利。”
>
> 无论如何,我接下来要介绍的成功例子呢,会和上述情况有所不同。
>
> 想象一下,如果:
>
> 1. 你根据与美国人口分布同样的比例,从全国各地找来了2.25亿只猴子;
> 2. 在经过了20天的游戏后,有215只胜利者;
> 3. 你发现在这些胜利者当中,竟然有40只猴子是来自于同一个小镇的同一间动物园。
>
> 这时,你可能就会开始到这动物园作采访了,问问管理员是喂什么食物给它们吃、它们有没有受过什么特别训练、读过什么书等等。
>
> {% hint style="warning" %}
> 也就是说,当你发现到有许多的成功者很不寻常的集中在一起时,你会开始寻找看有没有其他特征也集中在同一个地方,因为那可能就是导致成功的因素。
> {% endhint %}
>
> ## 二、格雷厄姆多德式投资部落
>
> 科学上的研究,通常也是遵循着这种模式的。比如说,你想要分析某种罕见疾病的成因。如果你发现,全国仅有的1500宗病例中,有400宗是发生在同一个小镇的。那么你可能就会开始研究那里的水质、居民的工作性质、或其他的各种因素等等。因为你知道,有400宗病例集中在这么小的范围,一定不是纯粹的巧合。虽然你仍不知道疾病成因,但你知道应该到哪里去寻找。
>
> 我要说的是,这世界上的人,除了可以用地理发源地来进行划分以外,也可以用“知识来源”作为把他们分类。如果你在“投资世界”里做个统计,你就会发现,有极高比例的成功者,都是起源自一个叫做格雷厄姆多德式投资部落的知识小村庄。
>
> {% hint style="info" %}
> 投资成功者在这个小村庄中的所显示出的高度集中趋势,并不能单纯的用巧合、运气来解释。
> {% endhint %}
>
> > 当然,在一些特别的情况下,这种集中趋势可能没有什么重要意义。
> >
> > 例如,可能有个很有领袖魅力的人,拥有着100个死硬派的支持者。在“掷硬币”游戏中,每次这个领袖开始押注时,所有的这些支持者都会不假思索的跟着押同样的注。那么,如果刚巧这个领袖成为了最后的那215位胜利者之一,我们就会有看到很高的成功例子集中在这个100人集团的“知识小村”中。但它其实是没有什么意义的。因为,你只发现其中一例的情况,其余99例即可以此类推。
> >
> > 同样的,如果我们假设整个美国是由许许多多“酋长式”的家庭所组成的,每个家庭都有10个成员。当全国2.25亿的人民开始玩这个“掷硬币”游戏时,每个家庭中的成员,都会毫不犹豫的跟着他们的父亲下押同样的注。
> >
> > 那么,20天的游戏结束后,你会发现215个胜利者只集中在21.5个家庭。有10位成功者来自同一家庭,难道这就表示说这些家庭成员真的拥有“猜硬币”的技能吗?当然不是。因为在这种情况下,我们有的不是215个胜利者,而是21.5个随机的胜利家庭罢了。
> >
> > 所以,这种集中趋势也是没有意义的。
>
> 对于我所要介绍的这一批投资者们,我觉得可以把他们看作是来自于同一个“知识家庭”,而他们的家长,就是格雷厄姆。但是,这些孩子们已经离开了这个家庭,并各自以不同的方式来“猜硬币”。他们分散到了不同的地方,各自买卖不同的股票;而他们共同达到的成功,是不能够单纯以随机的巧合来解释的。
>
> 我们也不能够说,他们是因为追随着一个领袖的指令,而做出相同的押注的。他们的大家长只不过是制定了一套“猜硬币”的知识理论,这批学生们呢,则是按照各自的方式,应用那套理论去做出各自的判断的。
>
> {% hint style="success" %}
> 这些来自“格雷厄姆多德式”的投资者们所拥有的知识共同点是:**他们都在寻找生意(公司)的价值和其价格之间的差异,并从中获利。**
> {% endhint %}
>
> 当他们做出决定要买入某个股票时,他们是从不关心那一天是星期几,或是哪一个月份(这是那些“市场有效”的理论家们所关心的)。
>
> 无独有偶,当一个生意人要买入一项生意时,他也是不太可能会去关心那项买卖到底是在星期几、或哪一个月份进行的。格雷厄姆多德式的投资者们所做的事其实是与这些生意人一样的,只不过,他们是通过股票市场来买入一项生意罢了。
>
> 既然买入某个生意是不需要考虑到是星期几或哪个月份的,我真感到怀疑,为什么有那么多学者仍然花费大量时间和精力在这一方面的研究呢。我们的这批格雷厄姆多德式的投资者们,当然也不会去关心一些诸如贝塔、资本资产定价模型或证券回报的协方差等等的参数。
>
> 事实上,他们中的大多数,可能连这些东西是什么都不知道。
>
> {% hint style="success" %}
> 他们只关心两个词:**价格和价值**。
> {% endhint %}
>
> 我一直都感到奇怪,为什么会有那么多有关价格与成交量关系以及各种图表的研究。难道你会因为某个公司的价格刚刚于上一星期被调高了,就冒然的买入它吗?今天,之所以会有如此多有关价格与成交量等参数的研究,那是因为在这电脑时代,我们可以很容易取得这许多的资讯。
>
> 这些研究不见得要有什么价值,只不过是因为我们有了那么多资料,而学者们也已花了相当多的努力在学习有关的数学知识。即使那些资料是没有应用价值的,但当人们具有了相关技能时,好像不去用它就是有罪似的。
>
> {% hint style="success" %}
> 就如我一个朋友所说的:对于一个拿着锤子的人来说,所有东西看起来都像是钉子。
> {% endhint %}
>
> ## 三、九位格雷厄姆和多德部落的超级投资者
>
> 我觉得,我所介绍的这一群来自同一知识家庭的投资者们,更值得大家去研究。奇怪的是,虽然这群价值型投资者身上已显示出那么高的成功比例,目前似乎仍没有学者有兴趣对他们的投资方法进行研究。
>
> 我先来回顾一下曾于1954-1956年在格雷厄姆一纽曼公司工作过的四个人的经历,以此来开始关于这一结果的研究。那里只有四个人——他们并不是从几千人中挑选出来的。
>
> 在修完格雷厄姆的课程后,我提出到格雷厄姆一纽曼公司做义工,但他却拒绝了我,在经过多次请求后,他终于雇用了我。那时公司有三名合伙人以及我们四个“菜鸟”级的职员。我们这四个人均在1955-1957年离开了(公司于1957年停业);现在我们可以得到其中三人的投资记录。
>
> ### 1.沃尔特·施洛斯(Walter Schloss)
沃尔特·施洛斯
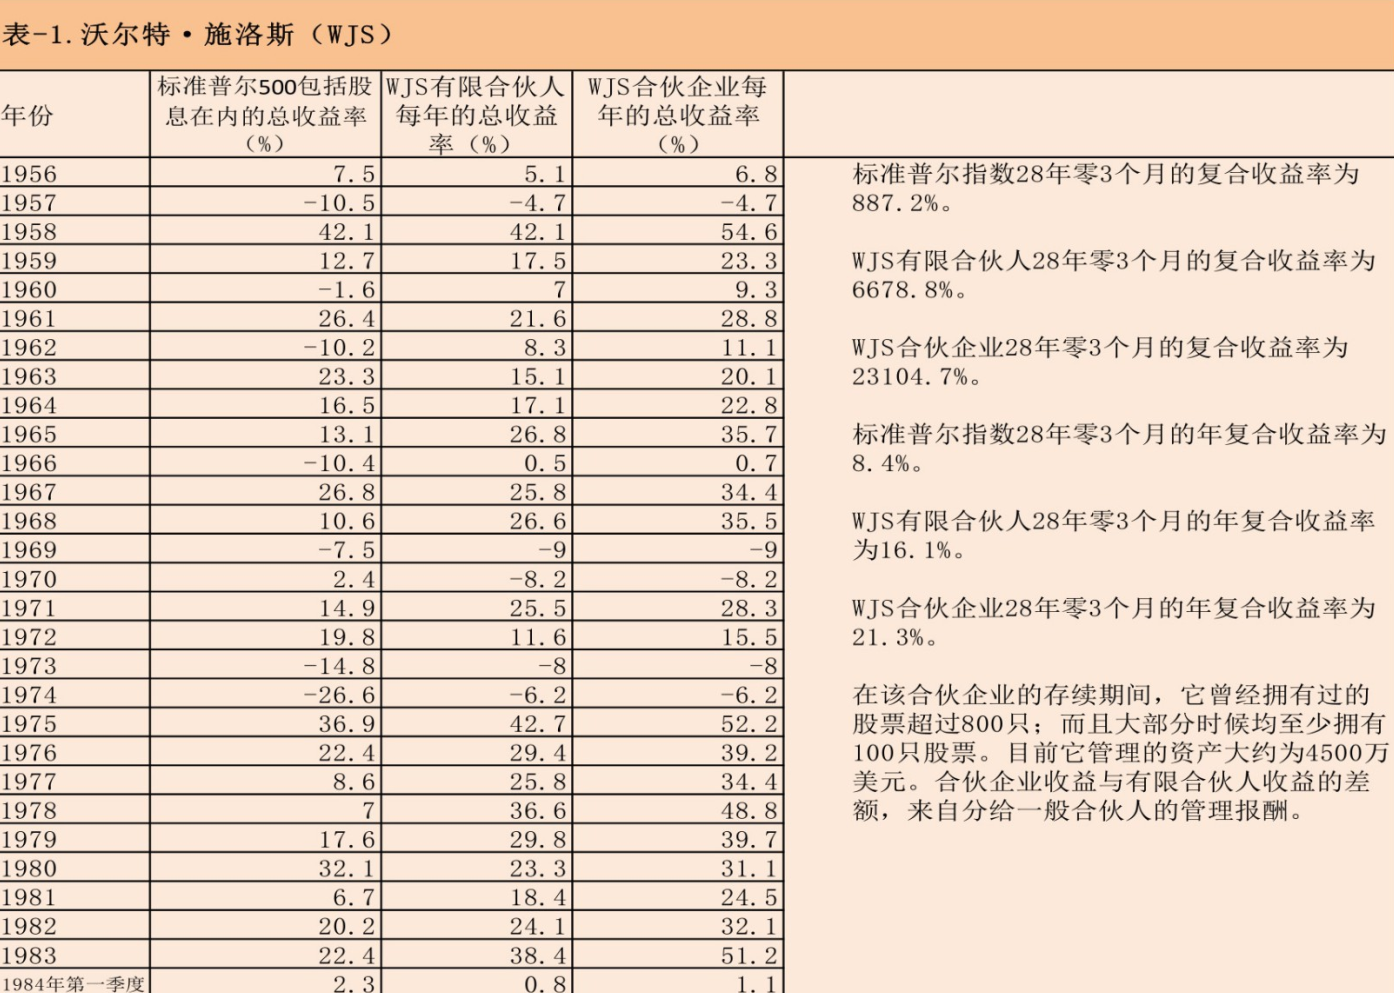
> 首先,我们来看沃尔特·施洛斯(Walter Schloss)。沃尔特从未上过大学,但参加格雷厄姆在纽约金融学院举办的夜校。沃尔特于1955年离开格雷厄姆——纽曼公司,并在28年间取得了表1所示的投资业绩。听了我所介绍的关于沃尔特的事迹后,“亚当·斯密”在1972年出版的《Supermoney》,写了一篇有关沃尔特的报道以下,是这篇文章中对沃尔特的评论:
>
> > 他并没有什么特殊的消息来源。实际上,华尔街圈子里的人对他一无所知,也没有人告诉他任何想法。他只是查各种手册上的数据,并索取年报,这就是他的信息来源。在介绍我认识他(施洛斯)时,沃伦自己也对他进行了和我一样的评价:“他从来没有忘记,他是在打理别人的钱财,这种意识使他厌恶亏损的心态更为强烈。”他是完全诚实的,对自己的认识也很清楚。金钱对他来说是一种严肃的东西,股票亦然,由此派生出他对“安全性”原则的坚持。
>
> 沃尔特采取完全的分散投资策略,目前持有着百多只股票。他知道如何去寻找那些以低于其价值的价格出售的股票。而这就是他所做的全部事情。他从来不担心那天是不是星期一,或者是不是一月份,又或者是不是大选的年份。他只是单纯的说,“如果我能够以40美分的价格买入一项价值为1美元的生意,肯定有好事情会发生”。他持有的股票数量比我多出许多,且他似乎没有兴趣知道所买入的公司是从事什么生意。也就是说,我本人对他全没有任何影响力。这就是他的优点,他几乎完全不受任何人的影响。
>
> ### 2.汤姆·纳普(Tom Knapp)
汤姆·纳普
> 第二个例子是汤姆·纳普(Tom Knapp),是我在格雷厄姆——纽曼公司的工作伙伴。在二战前,他曾在普林斯顿主修化学系。参战回来后,他成了沙滩的无业游民。有一天,他得知多德在哥伦比亚开办一项有关投资的夜间课程。他报读了那项课程后,发现自己对投资产生了极大的兴趣。于是,他申请进入哥伦比亚商学院,并在那里取得MBA学位。其间,他有修读了多德和格雷厄姆开办的课程。35年后的今天,当我要向他求证以下的资料时,我又在海边见到了他。所不同的是,今天他已是沙滩的主人了。
>
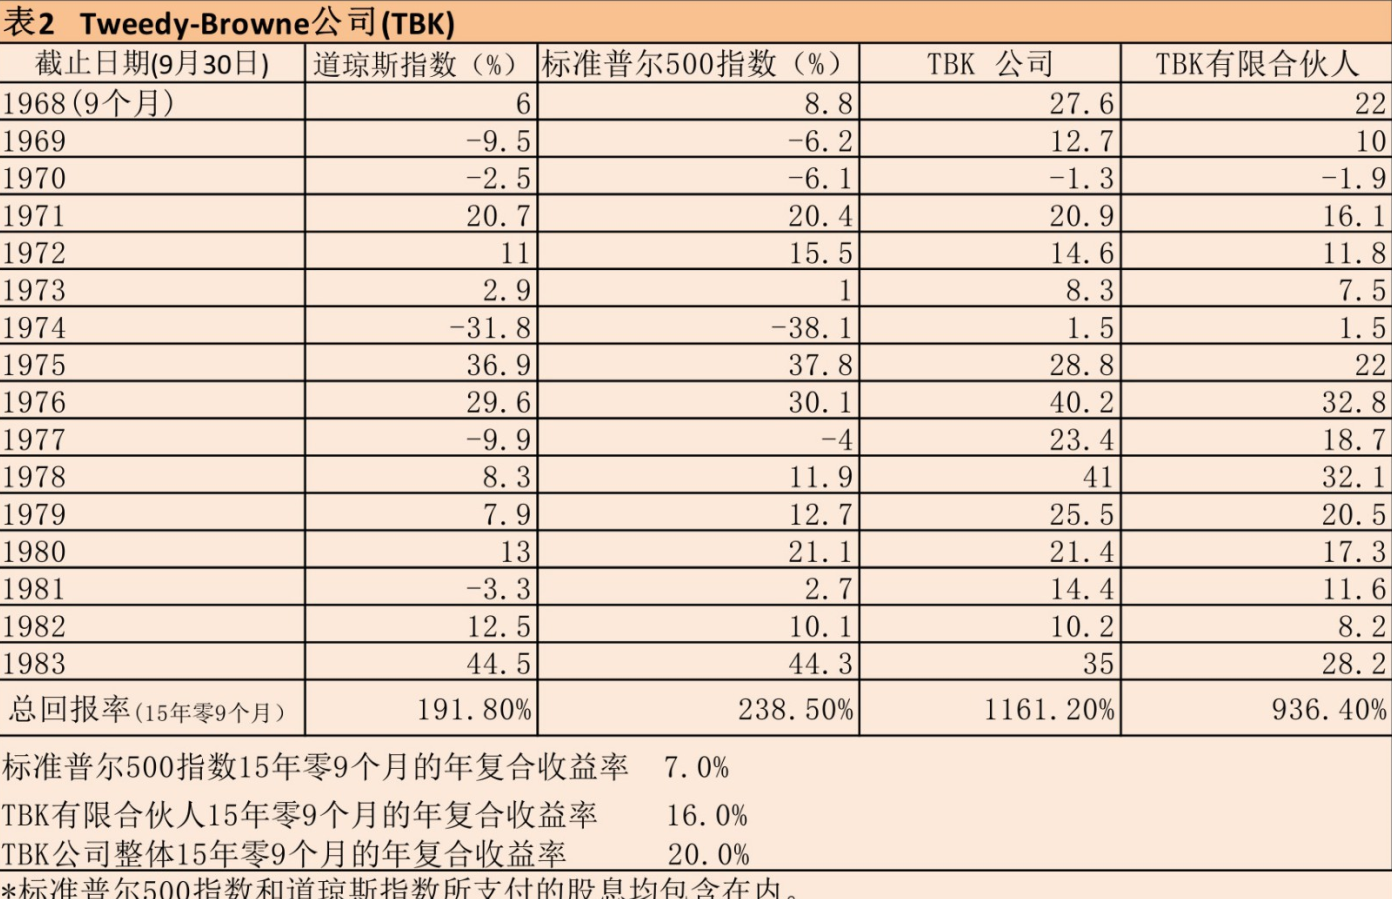
> 在1968年,汤姆·纳普和埃德·安德森(另一个格雷厄姆的学生),和几个拥有相同投资信念的伙伴,一起开创了Tweedy,Browne合伙公司。
>
> 表2中列出了他们这些年来的投资成绩。他们是通过非常分散的投资策略来达到的这些成果的。他们偶尔会买入一间公司的大量股份,以掌握公司的控制权。但在他们没有控制性股份的公司,他们所得到的投资回酬并不亚于他们所掌控的公司。
>
> ### 3.沃伦·巴菲特(Warren Buffett)
巴菲特
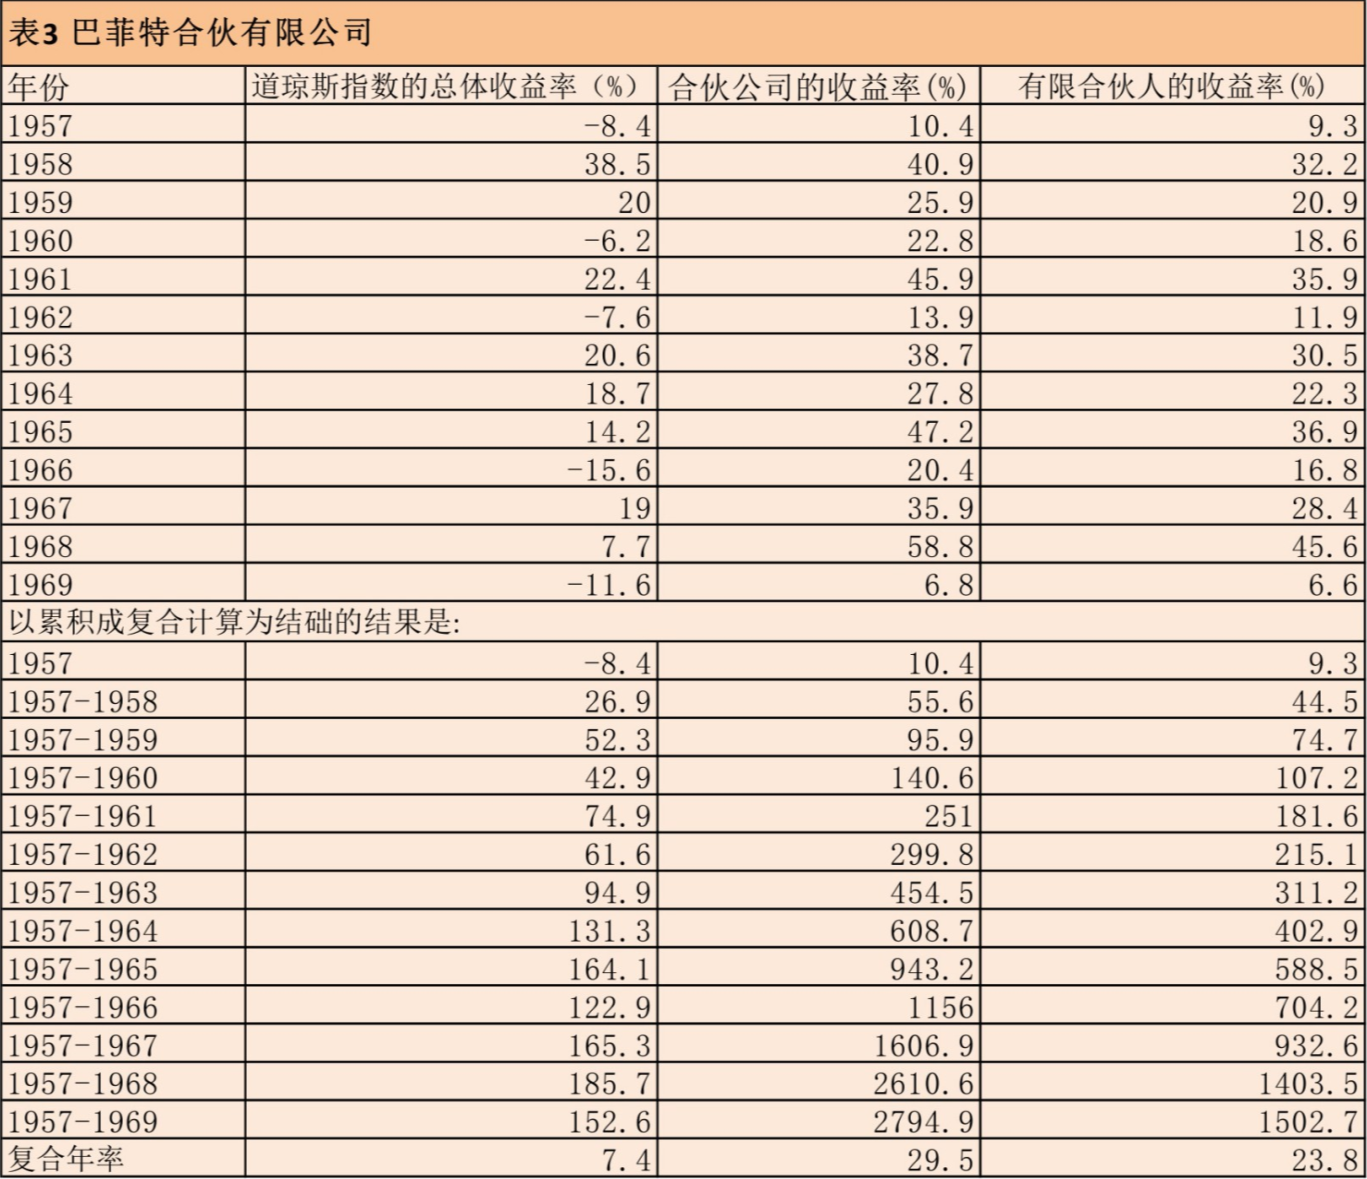
> 表3是第三个成员的投资成绩,他在1957年成立了巴菲特合伙企业。在1969年过后,他解散了公司。虽然从那以后,他仍通过伯克希尔——哈撒韦继续他的投资事业,但是我找不到一个很好的标准参数来表达伯克希尔的投资成果。不过我认为,不管从是从哪一方面来衡量,它的成绩都是相当令人满意的。
>
> ### 4.红杉基金(Sequoia Fund)
红杉基金
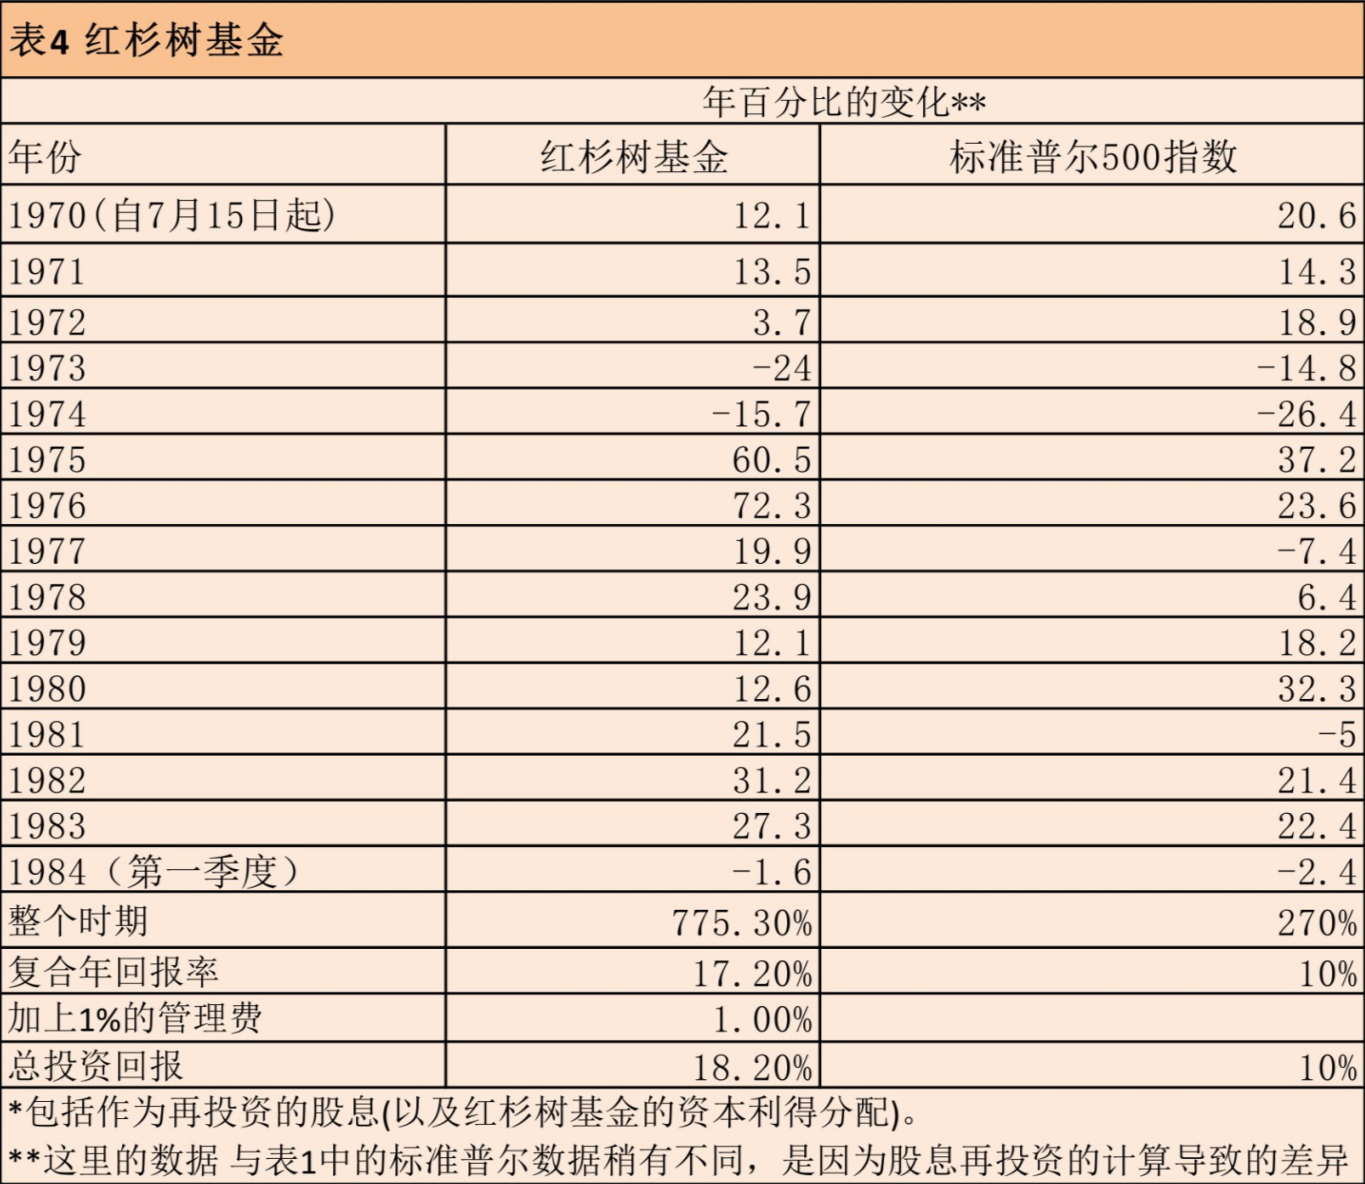
> 表4是红杉基金(Sequoia Fund)的投资记录。这个基金的管理者,比尔•鲁安(Bill Ruane)是我于1951年在格雷厄姆的投资课里认识的。毕业于哈佛商学院,到华尔街工作后,他觉得自己仍然需要多学习一些有关商业方面的知识,于是就在1951年到哥伦比亚大学选修了格雷厄姆的课程;我们就是在那时候认识的。
>
> 在1951至1970年期间,他管理一个规模较小的基金,成果比起行业平均成绩远来得的好。当1969年我要结束巴菲特合伙企业时,我请他设立一个新的基金,来帮忙继续管理我的伙伴们的资金,这就是红杉基金的由来。这个基金并不是在一个很好的投资时机设立的,当时我正要抽离股市呢。接下来几年,股市的调整给他的投资表现带来的艰巨的挑战。值得高兴的是,我的伙伴们不但没有离弃他,还不断的增加投资额。结果,大家都得到了满意的回报。
>
> 这些,并不是“事后诸葛亮”的评论。比尔是我推荐给我的伙伴们的唯一人选。当时我说过,如果他能够取得比S\&P500高4%的年回酬率,就已经是很好了。比尔的不只超越了预期的成绩,其基金的规模还一直在膨胀。毋庸置疑的,资金规模会成为投资表现的绊脚石。当资金不断成长时,并非说你不能取得比平均成绩更好的回酬,但它的难度会增加。当你管理着一个2万亿美元的基金,而这规模刚好就是整个经济体系里的资金数量,你就不再可能取得优于平均的回酬率了。
>
> 我必须强调的是,我举的例子中,它们的操作中从来没有出现过相同的投资组合。虽然他们都是在寻找证券的价格和价值的差异,他们各自的决策是很不一样的。沃尔特(Walter)所持有最多的股票,都是诸如Hudson Pulp & Paper,Jeddo Highland Coal,NewYork Trap Rock Company等等;都是些只要稍微有留意财经版的读者都不会感到陌生的名字。Tweedy,Browne所选的股票呢,大都是一些名不见经传的小公司,大家可能连它们的名称都没听过。Bill则钟情投资于一些大型公司。这些投资组合中,出现重叠的股票是非常非常之少的。这些投资记录,并不是一个人做了决策后,再让50个人来模仿他的。
>
> ### 5.查理·芒格(Charles Munger)
查理·芒格
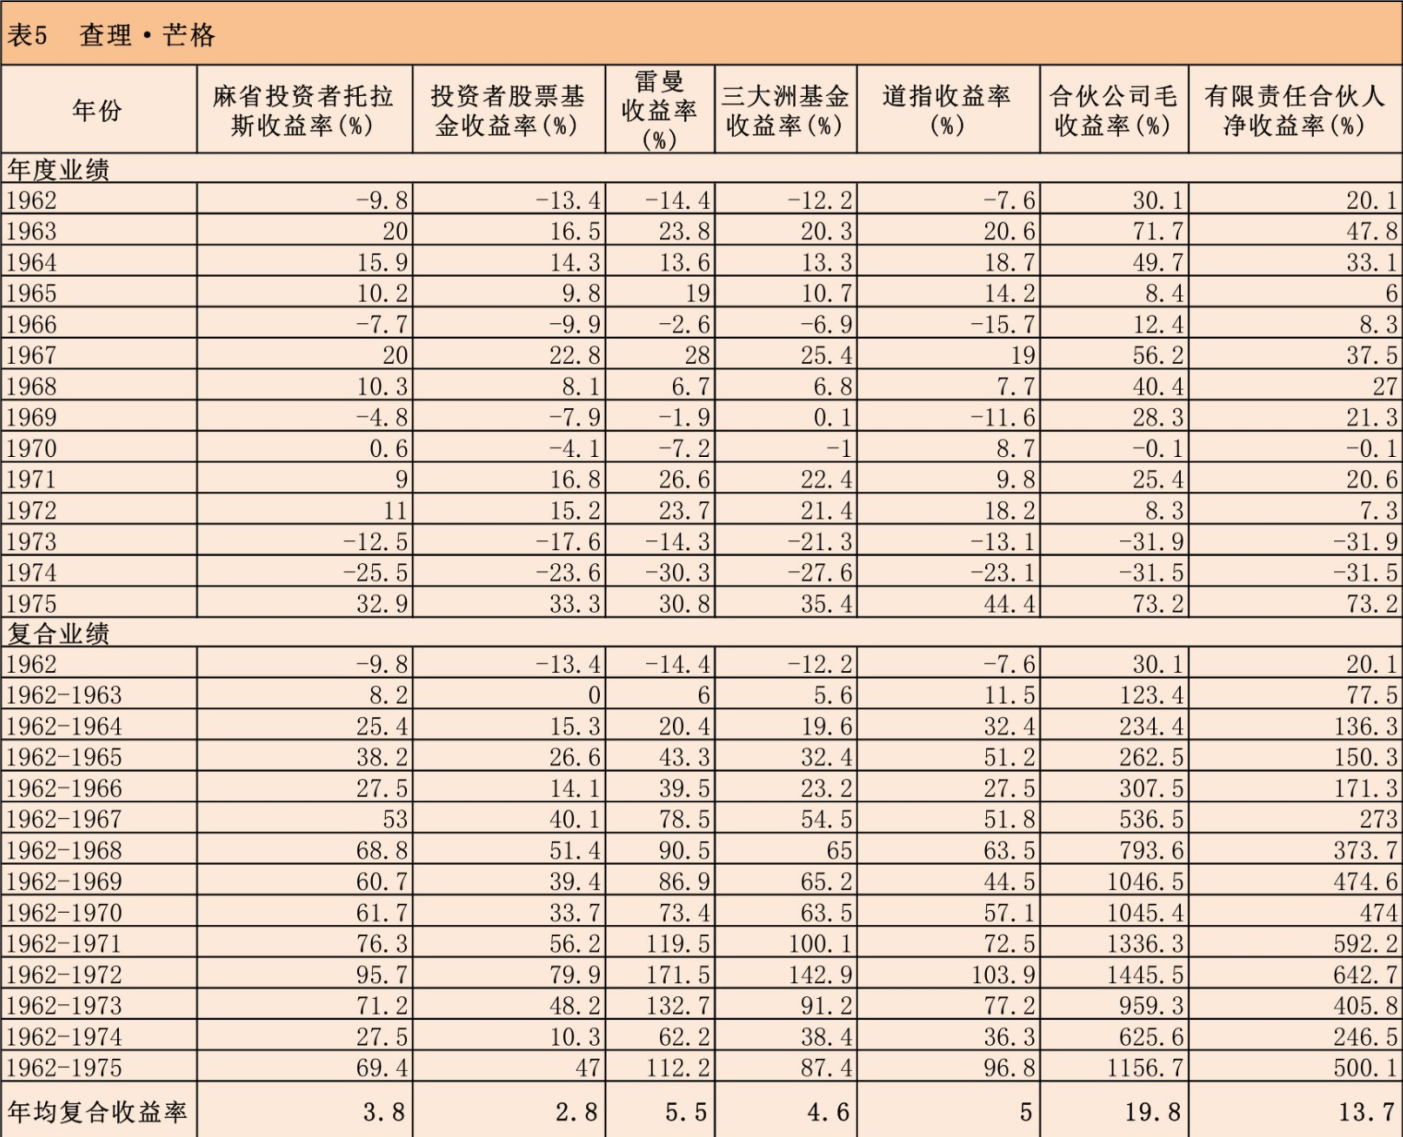
> 表5是我的一个朋友的投资纪录,他毕业于哈佛大学法学院,曾开过一家颇具规模的法律事务所。1960年前后,我与其相识并告诉他,法律是一种很好的业余爱好,但他还可以做得更好。他按照与沃尔特完全相反的做法,建立了一家合伙企业。
>
> 他的投资组合主要集中于少数几种证券,因此业绩较为波动,但其同样来自价格低于价值的方法。他并不在意业绩的大起大落;正如其业绩记录所示,他也是那个投资成绩突出的智慧部落的一个成员。顺便提句,这成绩恰好属于查理·芒格,我在伯克希尔——哈撒韦的长期合伙人。
>
> 然而,他在经营自己的合伙企业时,其投资组合与我和上述其他几人的股票品种几乎全然不同。
>
> ### 6.里克·格林(Rick Guerin)
里克·格林
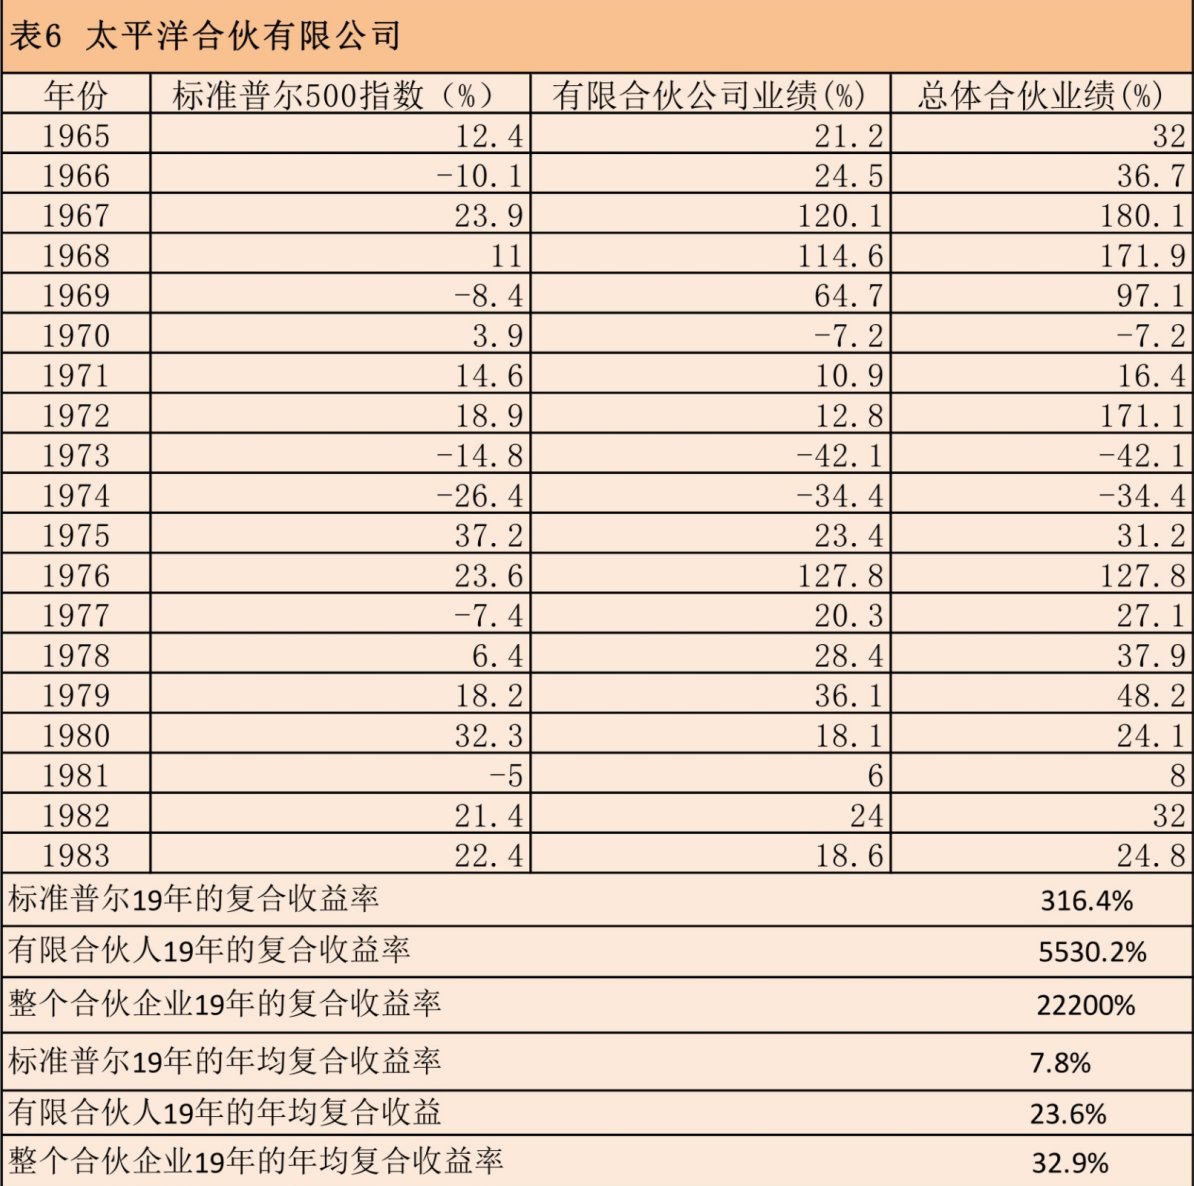
> 表6是里克·格林的投资记录。他是查理的一个朋友,毕业于USC数学系(又一个不是商学院出身的例子),曾进入IBM从事销售工作。在我劝说查理后,查理又劝说他。从1965到1983年,相对于S\&P指数的316%回酬,他取得了约22,200%的总回酬。
>
> 这里要补充一点:说起来也奇怪,人们对于“以40美分购买价值1美元的资产”这个概念,不是一点就通,就是完全拒绝。如果一个人一开始就不接受这个概念,即使你跟谈论好几年,并拿出投资记录给他看,他的想法还是不会改变的。他们就是没有办法接受。像Rick Guerin的例子,他没有受过任何商学院的教育,却能够马上明白这个概念,并在5分钟内就开始运用它了。我从来没有看过有一个人是经过十年时间才慢慢转变成价值型投资者的。它与个人的IQ或教育背景没有关系。它要不然就是马上被领悟,不然就是永远都不明白。
>
> ### 7.斯坦·帕尔米特(Stan Perlmeter)
斯坦·帕尔米特
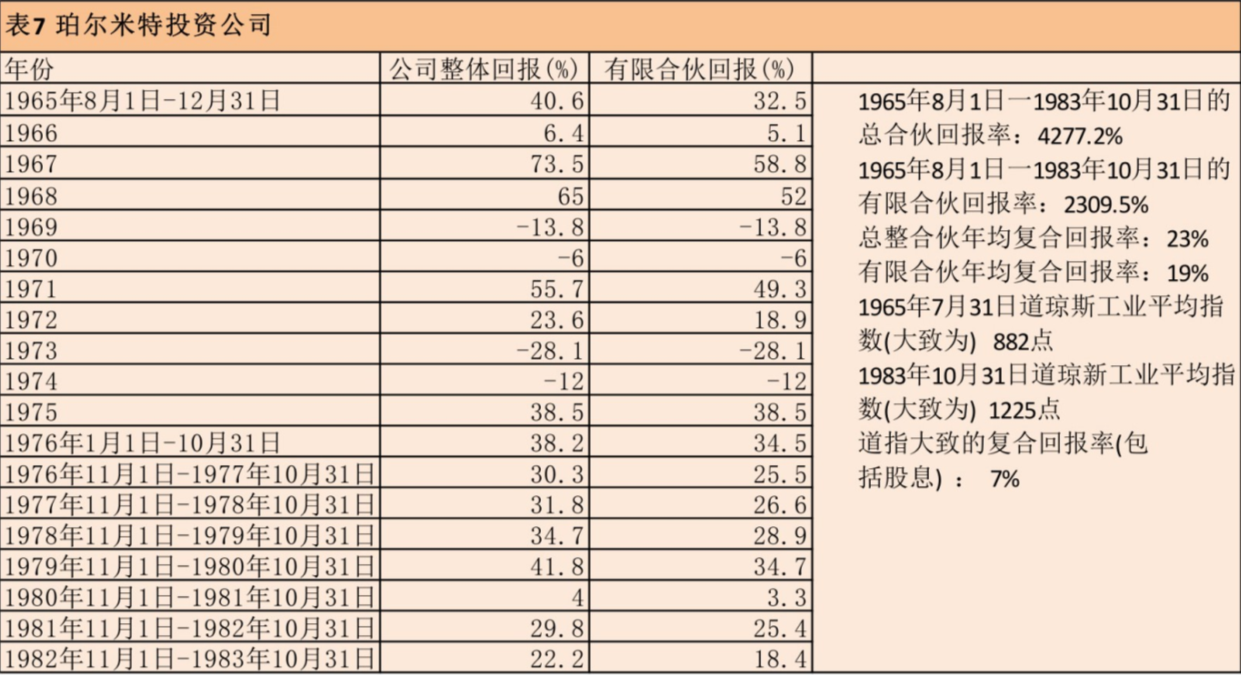
> 表7是斯坦·帕尔米特的记录。他是密之根大学的文科生,毕业后成了Bozell& Jacobs广告代理的一个事业伙伴。我们曾在Omaha的同一座公寓里居住。1965年,他发现我的生意比他的还赚钱,就离开了他的广告代理事业。同样的,斯坦只用了5分钟,就接受了价值投资法。
>
> 帕尔米特并没有持有的与沃尔特或比尔相同的股票。他的投资成果是靠他自己的独立判断来达到的。相同的是,每当帕尔米特决定要购买一个股票时,是因为他知道,他所得到的价值比他所付出的价格更高,这就是他唯一所关心的。他不去看公司的季度盈利预测,他也不看公司明年的盈利;他不管那一天是星期几,也不看任何人的研究报告;他对股票的价格动量、成交量、等等完全不感兴趣。他只问一个问题:这生意值多少钱?
>
> ### 8.华盛顿邮报公司退休基金
华盛顿邮报的退休基金
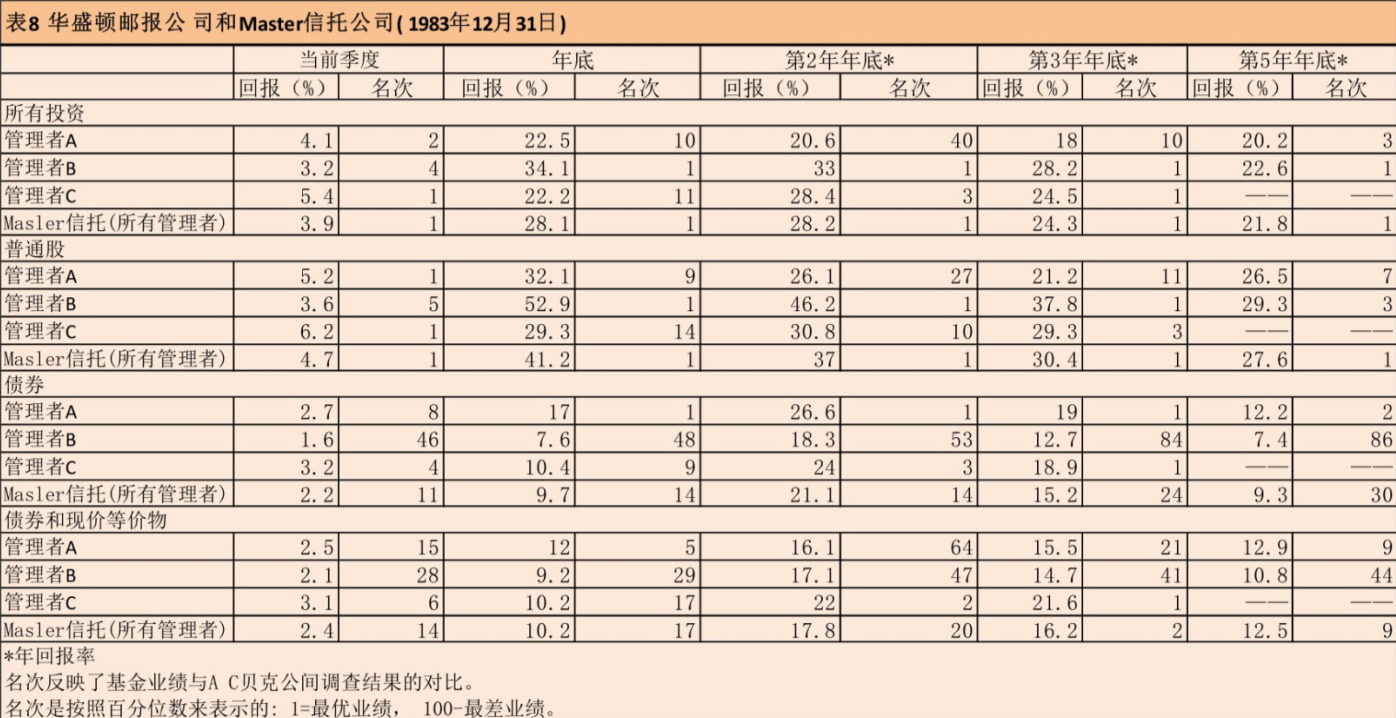
> 表8和表9是我有参与的两个退休基金的投资记录。我曾经对其发挥过影响力的,就仅仅只有这两个基金;它们并非是我从几十个基金中挑选出来的。在我的引导下,这两个基金都转向成了由价值型的经理来管理。其他的退休基金,很少有跟从价值型投资法的。表8是华盛顿邮报的退休基金。好几年前,它是由一家大银行来管理的。后来我建议说,如果他们挑选一些价值型的经理来管理基金,他们将可取得不错的成绩。
>
> 如你所见,他们的总体成绩一直以来都在同行中取得极高的排名。华盛顿邮报公司要求这些经理们至少保留25%的资金在债券投资中。我在表8中也列出了他们在债券投资方面的成绩,是为了让大家知道,他们在债券方面并不在行。他们本身也是这么认为的。即使受到了这25%(投资于他们所不熟悉的债券)的拖累,他们的投资成绩仍然在基金管理方面名列前茅。虽然这个基金的记录所涵盖的期限不是很长,但它代表了三个基金经理的许多投资决定。虽然这些人过去并不为人所知。
>
> ### 9.FMC公司退休基金
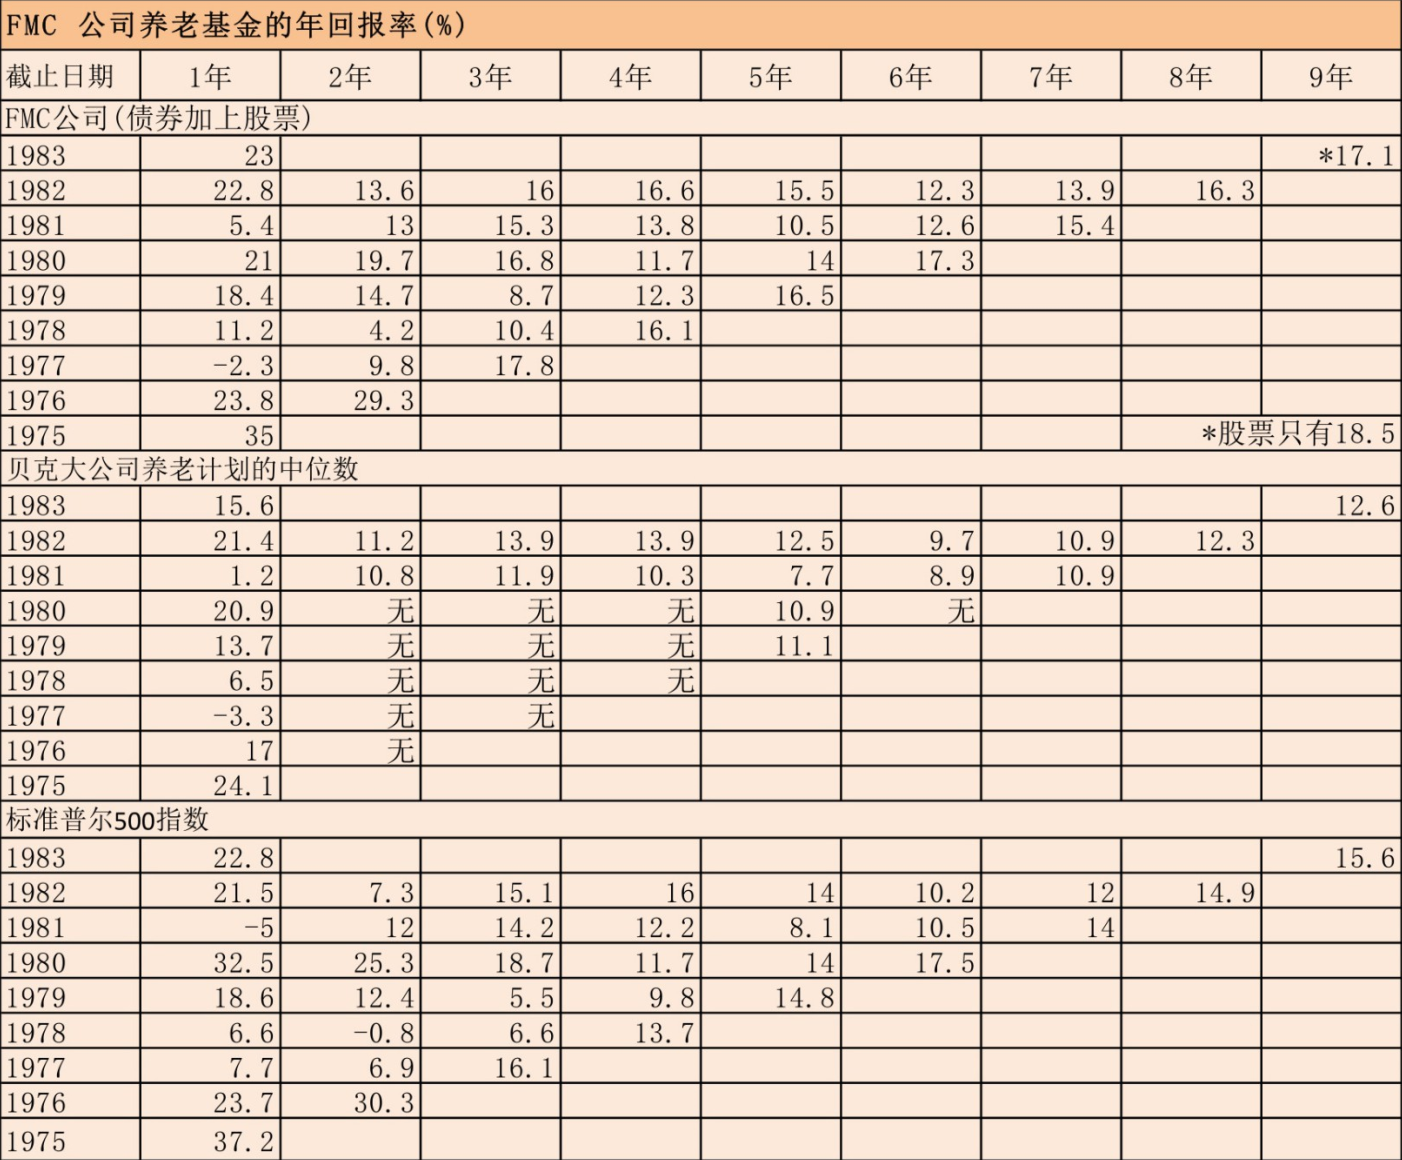
FMC公司退休基金
> 表9是FMC公司的退休基金。我从来没有亲自管理过这个基金,但曾在1974年影响了他们的决定,挑选价值型的基金经理来管理它。在那之前,他们挑选基金经理的方式与其他大公司没有什么不同。今天,由于那次“转型”,在贝克(Becker)一项关于退休基金的调查中,它已是规模最大的基金了。去年,他们共有8位基金经理;其中的7位的累计回酬比S\&P的表现还好,全部8人在去年都取得了比S\&P还好的回酬。在这段时间内,FMC基金的总回酬比其他基金的平均表现总共多出了2.43亿美元。FMC把这项成就归功于他们在挑选基金经理时的信念。那些经理不一定都是我会挑选的,但他们都有个共同点:根据价值来选择所投资的股票。
>
> 好了,以上这些,就是来自格雷厄姆多德式的九个投资记录。我并不是在事后才从几千个人当中选出这九个人来的。这个情况有异于我以一些彩票中奖者名单(那些在他们中奖之前,我从来没听过的名字)来吸引你。我是在很久以前,就已经根据他们的投资原则,挑选出了他们。我除了知道他们曾经学习过什么,也对他们的智慧、人格和脾性有相当的了解。
>
> 还有很重要的一点是,他们的投资,风险都是比别人低得多的。只要看一看他们在大市下跌时的投资表现就可以知道这一点。虽然,他们每个人的投资风格很不一样,但在思想上有共通点:
>
> {% hint style="info" %}
> 他们都是在购买生意,而不是买股票。
> {% endhint %}
>
> 他们当中有些人,有时候会买下整个生意,其他大多数情况下,他们只是买下某个生意的小部分;不论是哪一种情况,他们所持的态度是一样的。他们有的持有几十只股票,有的则集中投资在几家公司;任何情况下,他们都是根据一间公司的内在价值与其市价之间的差异来投资获利的。
>
> ## 四、价值投资风险更小却收益更高
>
> 我可以很肯定的说,市场中存在着许多非有效性。这些格雷厄姆多德式投资者们一直以来都是从价格与价值之间的差异谋利的。当一个股票的价格受到华尔街“羊群”影响,而被人们的情绪、贪念和恐惧把推向极端时,我们很难相信,它的价格变化是理性的。
>
> {% hint style="warning" %}
> **事实上,股票的市价往往是不合理的。**
> {% endhint %}
>
> 我还想说一个重点,是关于风险与回酬的关系的。有时候,风险与回酬是成正比的。如果有一个人对我说:“我这里有一枝可以装六发子弹的手枪,但我只装了一颗子弹在里面。你可以把它旋转一下,然后对着自己开一枪。如果你没死,我会给你1百万。”我会拒绝他,也许还跟他说,1百万不值得我这么做。
>
> 然后呢,他可能给我另一个选择:“你对自己开两枪,如果不死,可得5百万。”这种情况,就是所谓的回酬越大、风险越大。
>
> 在进行“价值型”投资的时候,情况刚好相反。如果你以60美分买入某个价值为1美元的股票,比起你用40美分买入它,风险会更大。
>
> 但是,后者的预期回酬却是比较大的。在价值投资中,潜在回酬越大,则风险越低。
>
> 举一个简单的例子。华盛顿邮报在1973年时,市价是8千万元。可当时,你可以轻易的以4亿元的价格把它的资产卖给任何买家。这家公司除了拥有Post、Newsweek等报纸业务,还控制了几家强大的电视台。这些资产现在至少值20亿元;可见,以2亿元买下它的人并不是笨蛋。
>
> 现在,如果它的股价继续下跌,使得它的市价只剩4千万,则它的贝塔值就会增加。对于那些认为贝塔值是衡量风险的重要指标的人来说,更便宜的价格会使得这项股票变得更具风险。
>
> 这真是奇妙。我从来都不明白,为什么以4千万来购买一个价值4亿元的资产,风险会比用8千万购买来的高。当然,由于你并非亲自去管理这4亿元资产,你必须确保它的管理者是个诚实、有能力的人,这并不是一项很难办到的事。
>
> 你必须具有一些知识,才能让你有能力去评估某个生意的真实价值。但你也不能太过信任这个估值。这就是格雷厄姆所说的“安全边际”。例如,不要以8千万去购买一个价值8.3千万的企业。
>
> {% hint style="info" %}
> 但你必须留有余地。
> {% endhint %}
>
> 当你建造一座可以承受3万磅压力的桥梁时,你只会让自己驾驶一辆不超过1万磅的卡车过桥。进行投资时,也是同样的道理。
>
> ## 五、价值投资将继续长期战胜市场
>
> 最后,有些有商业头脑的人可能会怀疑,为什么我要写这篇文章。
>
> 他们觉得,如果“价值型”的投资者人数增加,股票的价格与价值之间的差异将会减少。我要告诉你们的是,自从50年前,本杰明·格雷厄姆和戴维·多德所合著的《证券分析》出版后,价值型投资早已不是什么秘密了。
>
> 可是,在我自己运用它的这35年期间,没有迹象显示人们正转向价值投资法。
>
> 这也许是人类的本性吧,人们总喜欢把简单的事情复杂化。在过去的这30多年,学术界的各种研究正是与价值型投资背道而驰的。
>
> 我相信这种趋势还会继续下去。已经有船环绕了地球一周,但相信“地球是平的”的人却会越来越多。因此,市场上仍会出现价格与价值的巨大差异,而学习格雷厄姆多德式投资的人们将会继续从中受惠。(全文完)
## 🐫 Camel Trading Official Links
🐫Camel Trading 骆驼交易官方链接
🌐 Official website 官网: [https://www.camel.trading
]()
𝕏 X 推特: [https://x.com/Camel\_Trading\_X
]()
📜 DOCS 文档:[https://docs.camel.trading
]()
🛬 Telegram 电报:[https://t.me/Camel\_Trading\_Telegram
]()
📩 Mail 邮箱:
📲 Business Telegram 联系商务TG: [https://t.me/Camel\_Trading\_CS
]()
{% hint style="danger" %}
⚠注:部分用户打不开文档或链接,可能是您所属的国家地区被限制,请用梯子🪜科学上网即可打开使用!
{% endhint %}
{% hint style="success" %}
本站由[🐫小骆驼](https://t.me/Camel_Trading_CS)持续维护更新,随时可通过访问,关注[🐫骆驼交易](https://www.camel.trading/)获取离赚钱最近的资讯,掌握财富密码,加入[🐫骆驼交易](https://www.camel.trading/)一起慢慢变富。
{% endhint %}
{% hint style="warning" %}
### 责任声明 *| Responsible Trading Statement*
**交易存在亏损风险,杠杆可能放大损失。市场观点、历史表现、策略回测与自动化工具均不能保证未来结果。骆驼交易的研究及教育内容仅供信息交流与学习参考,不构成个人投资建议、买卖指令、资金管理或收益保证。成员须独立判断并对自身决策负责。**
***Trading involves loss risk, and leverage can magnify losses. No market view, historical performance, backtest or automated tool guarantees future results. Camel Trading content is for information and learning, not personal investment advice, trade instructions, asset management or return guarantees. Members remain responsible for their own decisions.***
{% endhint %}